Что такое НДС или «налог на добавленную стоимость»?
НДС (налог на добавленную стоимость) — это налог, который включен в стоимость товара или услуги, и оплачивается в бюджет государства как часть добавленной стоимости, которая создаётся в процессе производства.
Получается, что именно покупатель оплачивает этот налог компании, а компания платит его государству. Такой тип расчета и начисления налога называется косвенным.
При общем порядке расчёта продавец уменьшает начисленный НДС на входной налог, который разрешено принять к вычету, и добавляет суммы восстановления. Поэтому налог с конкретной продажи и итоговый платёж в бюджет могут различаться. При специальных ставках 5% и 7% на УСН обычный вычет входного НДС не применяется.
Формула расчета НДС
С 1 января 2026 года основная ставка НДС составляет 22%. Для отдельных операций действуют другие ставки. Перед расчётом проверьте, какая из них относится к вашей операции: порядок применения и вычетов описан в разделе ФНС об НДС. Калькулятор начисляет или выделяет налог по введённой ставке, но не определяет право на льготу.
В упрощенном виде формула расчета НДС выглядит просто:
Например, если компания сама произвела товар и хочет получить от его продажи 100 рублей без налога, а ставка НДС равна 22%, налог составит 22 рубля. Добавим его к 100 рублям и получим итоговую цену товара: 122 рубля. Именно по этой формуле и работает калькулятор, который размещён выше.
Как рассчитать, какой НДС прибавить (начислить) и какой заплатит компания?
Предположим, компания имеет право на полный вычет входного НДС. Она купила товар за 122 рубля, включая 22 рубля налога, а затем продала за 183 рубля, включая 33 рубля налога. Если других операций и восстановления нет, разница составит 11 рублей.
В этом случае компания начислит налог в 33 рубля, то есть 22% от 150 рублей. А вот заплатит в бюджет она меньшую сумму. Рассчитать её можно двумя способами:
Способ 1. Добавленная стоимость на налоговую ставку:
50 рублей добавленной стоимости × 22% = 11 рублей.
Способ 2. Разница между полученным и начисленным НДС:
33 рубля исходящего НДС фирмы − 22 рубля входящего НДС завода = 11 рублей.
Этот второй способ связан с выделением в компаниях входящего и исходящего налога на добавленную стоимость.
Какой НДС вычесть?
Чтобы понять, какой НДС вычесть, выделяют 2 вида налога на добавленную стоимость:
- Входящий НДС – это тот НДС, который заплатила фирма при покупке материалов, товаров и услуг у своих поставщиков.
- Исходящий НДС – тот налог, который фирма включила в цену при продаже своих товаров и услуг.
Из примера выше 22 рубля – это входящий НДС, а 33 рубля – исходящий.
Вычесть можно не любой входной НДС. По общему правилу нужны принятие покупки к учёту, первичные документы и счёт-фактура; покупка должна использоваться в облагаемой деятельности. При освобождении от НДС и специальных ставках на УСН действуют другие правила.
Как выделить НДС из суммы?
Чтобы выделить НДС из суммы, можно воспользоваться онлайн-калькулятором налога, который размещен на данной странице выше. Принцип расчета такой:
Если цена какого-либо товара с НДС составляет P рублей, а ставка НДС N%, то для выделения налога из этой цены нужно:
То есть, например, если цена с налогом равняется 1220 рублям, то НДС составит:
- НДС = 1220 × 22 / (100 + 22)
- НДС = 1220 × 22 / 122
- НДС = 220 рублей
Для основной ставки 22% цену с налогом нужно умножить на 22/122. Калькулятор выше выполняет этот расчёт автоматически и позволяет указать другую ставку. Почему для начисления сверху используют 22%, а для выделения из итоговой цены 22/122, разобрано в статье о НДС сверху и внутри суммы.
Ставки НДС в России и в других странах
В России НДС впервые был введен в 1992 году. Первоначально правила и порядок начисления этого налога регулировались отдельным законом «О налоге на добавленную стоимость», позже НДС стал регулироваться 21 главой Налогового кодекса (статьи с 143 по 178).
Основная ставка НДС составляла 18% до конца 2018 года, 20% — с 2019 по 2025 год, а с 1 января 2026 года составляет 22%. При этом для отдельных операций и категорий товаров предусмотрены другие ставки, в том числе 0% и 10%.
Для плательщиков УСН предусмотрены специальные ставки 5% и 7%. В 2026 году ставка 5% применяется при соблюдении условий до дохода 272,5 млн ₽, ставка 7% до 490,5 млн ₽. Освобождение от НДС на УСН связано с порогом 20 млн ₽: учитываются доходы за предыдущий и текущий год. Условия и переходы между ставками приведены в разъяснениях ФНС на 2026 год.
Чтобы выделить налог из цены, используйте долю 22/122, 10/110, 5/105 или 7/107, а не обычную ставку от полной суммы. Например, из 10 500 ₽ со ставкой 5% выделяется 500 ₽ НДС. В поле ставки нужно вводить 5, а не значение дроби 5/105.
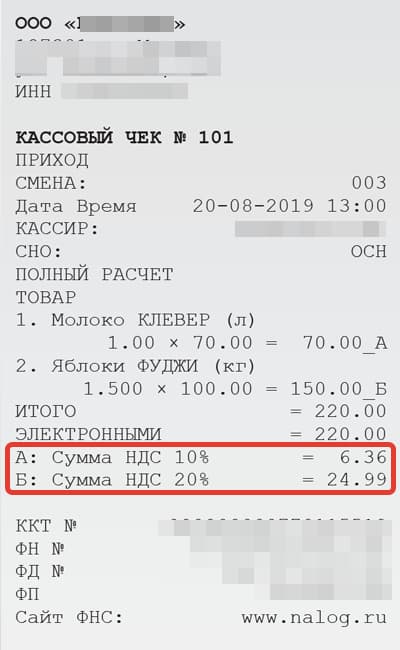
Пониженная ставка 10% используется для налогообложения социально значимых товаров, таких как:
- хлеб,
- яйца,
- сахар,
- молоко,
- соль,
- крупы,
- мясо,
- товары для детей,
- детское питание,
- медицинские товары
- и другие. Полный перечень есть в статье 164 пункте 2 НК РФ.
А ставка 0% применяется по экспортным товарам, к примеру, чтобы избежать двойного налогообложения с другими странами, которые применяют НДС. Полный перечень товаров и услуг для ставки ноль процентов можно посмотреть в статье 164 пункте 1 НК РФ.
Часто задаваемые вопросы про НДС
Начисление на цену и выделение из итоговой суммы используют разные основания. Право на вычет, освобождение и срок платежа проверяют отдельно от этой арифметики.
Почему нельзя просто умножить цену с НДС на 22%?
Потому что налоговая ставка применяется к цене без НДС, а не к уже увеличенной итоговой цене. Если конечная цена составляет 122 рубля и включает 22 рубля НДС, простое умножение 122 на 22% даст 26,84 рубля — неверный ответ.
Чтобы выделить налог из итоговой цены, используйте формулу P × N / (100 + N): 122 × 22 / 122 = 22 рубля.
Когда появился НДС?
В 1954 году. Вообще НДС достаточно молодой налог. Появился он в начале XX века. Германия и Франция были первыми странами, которые ввели НДС, сделав это в форме общего налога на потребление во время Первой мировой войны. Современная разновидность НДС была впервые введена Францией в 1954 году в Кот-д'Ивуаре. Признав эксперимент успешным, французы ввели его в 1958 году у себя повсеместно.
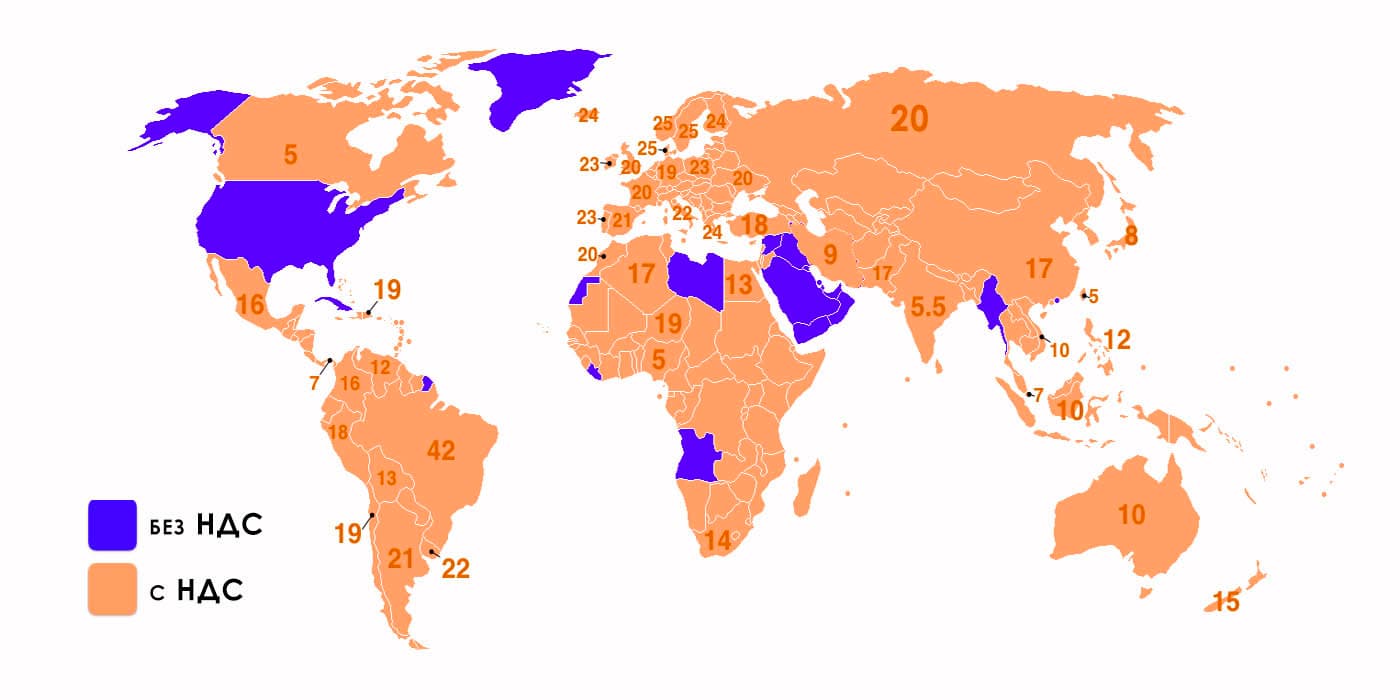
Во всех ли странах платят НДС?
Нет, только в 116. Сейчас НДС применяется в большинстве стран: в 116 по состоянию на 2022 год.
Платят ли физические лица НДС или только юридические?
НДС платят не только организации, но и индивидуальные предприниматели, а в предусмотренных законом случаях и другие лица, например при ввозе товаров. Обычный покупатель не перечисляет НДС с магазинной покупки самостоятельно: налог включён в цену, а обязанности перед бюджетом исполняет продавец.
Как определить безопасную сумму вычета по НДС?
Универсальной «безопасной суммы» нет. Право на вычет определяется условиями НК РФ и документами по покупке, а не желаемым отношением входного налога к начисленному. Само по себе небольшое значение этого отношения не гарантирует отсутствие вопросов при проверке.
В какой случае начисляется пени по НДС?
При просрочке исполнения налоговой обязанности. По общему правилу НДС уплачивают равными долями не позднее 28-го числа каждого из трёх месяцев после квартала. Если срок приходится на выходной или нерабочий праздничный день, он переносится на следующий рабочий день. Для отдельных плательщиков и операций действуют исключения.
Пени рассчитывают по статье 75 НК РФ с учётом задолженности на ЕНС и действовавшей ключевой ставки. В 2026 году для организаций применяются 1/300 ставки за первые 30 дней, 1/150 с 31-го по 90-й день включительно и снова 1/300 с 91-го дня. Для физических лиц, включая ИП, применяется 1/300. Калькулятор выше пени не рассчитывает.
Какие компании и товары не облагаются НДС?
УСН и ЕСХН сами по себе не означают освобождение от НДС. Для УСН в 2026 году действует порог дохода 20 млн ₽ и правила утраты освобождения при его превышении. Другие основания освобождения и исключения нужно проверять по статьям 145, 145.1 и 149 НК РФ. Освобождение плательщика и ставка 0% по операции не одно и то же.
Похожие калькуляторы
Возможно вам пригодятся ещё несколько калькуляторов по данной теме:
- Калькулятор процентов от числа. Рассчитайте онлайн значение процента от любого числа с помощью данного калькулятора.
- Калькулятор НДФЛ. Рассчитайте НДФЛ с зарплаты и других доходов. Калькулятор учитывает прогрессивную шкалу, налоговый вычет и сумму до или после налога.
- Калькулятор юнит-экономики. Рассчитайте unit-экономику для выхода на маркетплейс или запуска стартапа.
- Калькулятор NPV. Рассчитайте чистую приведённую стоимость проекта (NPV), а также внутреннюю норму доходности (IRR) и дисконтированный срок окупаемости (DPBP).
- Калькулятор ипотеки. Рассчитайте ежемесячный платеж по ипотеке и общую переплату по кредиту.
- Сумма прописью. Переведите рубли и копейки в текст и скопируйте готовую сумму.
- Калькулятор пиццы. Сравните два заказа по диаметру, количеству и полной цене: калькулятор покажет цену одинаковой площади пиццы.
- Бросить монетку онлайн. С помощью данной формы вы можете подбросить монетку онлайн любое количество раз.
- Калькулятор стоимости владения автомобилем. Узнайте полную стоимость месяца и километра, отдельно увидев текущие расходы.
- Калькулятор сложного процента. Рассчитайте на инвесткалькуляторе сумму, полученную в результате применения сложного процента с реинвестированием, регулярным пополнением, капитализацией и с примерами.
Есть что добавить?
Напишите своё мнение, комментарий или предложение.