Как найти вероятность по нормальной кривой
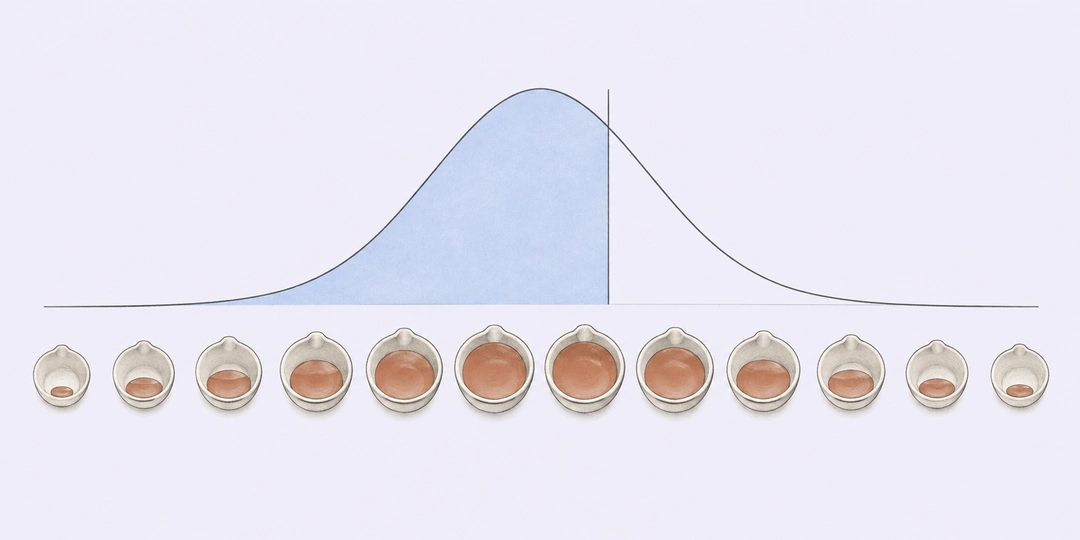
Нормальное распределение описывает величину, которая чаще оказывается около среднего и реже принимает далёкие от него значения. Его график похож на симметричный колокол. Вероятность попасть в диапазон равна доле площади под кривой над этим диапазоном. Например, в стандартной модели со средним 0 и отклонением 1 значение не выше 1 встречается с вероятностью около 84,13%.
Калькулятору нужны два параметра модели: среднее μ и стандартное отклонение σ. Среднее задаёт центр колокола. Отклонение показывает типичное расстояние значений от центра и всегда больше нуля. Чем оно меньше при том же среднем, тем уже и выше кривая. Обе величины должны быть в тех же единицах, что и искомая граница: нельзя смешивать сантиметры с миллиметрами или минуты с часами.
Здесь можно найти вероятность оказаться ниже границы, выше неё или между двумя границами. Обратный режим решает другую задачу: по заданной вероятности находит границу. Например, девяностый процентиль равен такому значению, слева от которого находится 90% площади. Это не вероятность отдельной точки: у непрерывной модели вероятность получить в точности одно заданное число равна нулю.
Что означают площадь, Z-оценка и процентиль
Для расчёта любую нормальную величину переводят в стандартную шкалу. Из границы вычитают среднее и делят разность на стандартное отклонение. Получается z, расстояние от центра в отклонениях:
Если x = μ + σ, то z = 1; если x = μ − 2σ, то z = −2. Калькулятор Z-оценки помогает отдельно проверить этот шаг. Но сама Z-оценка ещё не является вероятностью: её нужно сопоставить с площадью под стандартной кривой.
Функция Φ возвращает площадь слева от z. Для границы a это даёт левый хвост; для правого берут оставшуюся площадь; для интервала вычитают площади слева от двух границ:
В формулах X обозначает случайную величину, а a и b границы в её единицах. Равенство на краю не меняет вероятность: у непрерывного распределения одна точка не имеет площади. Поэтому «меньше 10» и «не больше 10» дают одинаковое число в этой модели. В режиме интервала левая граница не должна превышать правую; при равных границах площадь равна нулю.
Обратная задача использует квантиль: граница, слева от которой лежит заданная доля p. Для неё нужно задать p строго между 0 и 1. Вероятность 0 или 1 соответствовала бы бесконечно далёкой границе, которую нельзя записать конечным числом.
Как читать ответ на знакомых числах
Результат выше среднего. Пусть стандартизированный результат имеет среднее 0 и отклонение 1. Для границы 1 получается z = 1. Площадь слева равна 0,841344746, то есть примерно 84,13%. Если смотреть только на результаты выше 1, остаётся 15,87%. Это две части одного колокола, а не два разных расчёта.
Проверка детали. Предположим, диаметры партии можно приближённо описать нормальной моделью со средним 100 мм и отклонением 0,5 мм. Верхний предел равен 101 мм. Получается z = 2, а вероятность превысить предел составляет около 2,275%. Для оценки брака по двум пределам нужно посчитать также нижний хвост: одного верхнего недостаточно.
Диапазон вокруг среднего. Если среднее время операции 70 секунд, отклонение 10 секунд и нормальная модель подходит данным, диапазон от 60 до 80 секунд равен μ ± σ. Вероятность попасть внутрь равна 68,27%. Это не обещание, что в каждой сотне операций ровно 68 окажутся в диапазоне; в короткой серии доля колеблется.
Верхняя граница для большинства. При среднем 100 и отклонении 15 нужно найти число, ниже которого оказывается 95% результатов модели. Введите вероятность 0,95 в режиме квантиля. Ответ около 124,67, потому что соответствующая стандартная граница равна примерно 1,64485. Оставшиеся 5% лежат правее найденной границы, а не поровну в двух хвостах.
Граница в самом центре. При любом среднем μ и положительном σ половина симметричной площади находится слева от μ, половина справа. Если среднее равно 50, то P(X ≤ 50) = 0,5. В обратном режиме вероятность 0,5 вернёт границу 50. Здесь значение отклонения меняет ширину кривой, но не центральную долю.
Только половина центральной полосы. Для модели μ = 20, σ = 4 интервал от 20 до 24 занимает участок от центра до одного отклонения вправо. Его площадь около 34,13%. Интервал от 16 до 24 вдвое шире и симметричен: он даёт около 68,27%. Если ввести 24 как нижнюю границу и 20 как верхнюю, это ошибка порядка, а не отрицательная вероятность.
Когда нормальная модель подходит данным
Симметрия, один выраженный центр и отсутствие тяжёлых хвостов делают нормальную модель разумной отправной точкой для многих измерений. Однако нормальность не следует из того, что известны среднее и отклонение. Два набора могут иметь одинаковые μ и σ, но разную форму и, значит, разные вероятности по краям. Сначала посмотрите на распределение исходных наблюдений; затем уже подставляйте параметры в калькулятор.
Особенно осторожно объединяйте разные группы. Если сложить измерения двух станков с разными настройками, общий набор может получить два пика, хотя каждый станок по отдельности работает предсказуемо. Общее среднее попадёт между пиками и плохо опишет типичный результат любого из них. Для практического допуска сначала разделите наблюдения по станкам, сменам или другим существенным условиям и оцените параметры каждой группы отдельно.
Например, время ожидания не бывает отрицательным и часто имеет длинный правый хвост. Если при среднем 2 минуты и отклонении 3 минуты нормальная кривая отводит часть площади отрицательному времени, модель для такой задачи явно сомнительна. Аналогично количество заказов или ошибок принимает только целые значения; для счёта событий могут лучше подойти распределение Пуассона либо биномиальная модель.
Стандартное отклонение тоже зависит от набора. Если параметры оценены по маленькой выборке, результат калькулятора условен: он показывает вероятность при введённых μ и σ, а неопределённость самих оценок здесь отдельно не вычисляется. Не превращайте 95% площади модели в утверждение о 95% гарантии для следующего наблюдения.
В симметричной нормальной кривой около 68,27% площади лежит между μ ± σ, около 95,45% между μ ± 2σ и около 99,73% между μ ± 3σ. Эти доли удобны для быстрой проверки ответа. Они относятся именно к нормальной модели, а не к любому набору со средним и стандартным отклонением. Определение и интегральный смысл площади приводит справочник NIST.
Точность, единицы и крайние случаи
Среднее, отклонение и границы можно вводить дробными числами с точкой или запятой. Отрицательное среднее допустимо, например при измерении температуры; отрицательное отклонение нет. Для почти нулевого отклонения кривая становится очень узкой, поэтому малое изменение границы способно резко изменить процент. Сохраните исходную точность измерений и округляйте только окончательный ответ.
В длинном хвосте вероятность может оказаться настолько малой, что обычная десятичная запись выглядит как ноль. Это не утверждение о невозможности события: у нормальной модели ненулевая площадь продолжается сколь угодно далеко. Проверяйте масштаб и точность результата, особенно если по нему принимается практическое решение. Значение вероятности всегда находится между 0 и 1; процент получают умножением на 100.
Не путайте квантиль с долей между центром и границей. Квантиль 0,95 оставляет 95% всей площади слева от себя. Если нужна центральная полоса с вероятностью 95%, в каждом хвосте остаётся по 2,5%: соответствующие границы берут из квантилей 0,025 и 0,975. Эта разница особенно важна при расчёте двустороннего допуска.
Вопросы о нормальной вероятности
Границы, хвосты и процентили отвечают на разные вопросы. Перед расчётом полезно решить, какая часть кривой соответствует событию и относится ли сама величина к непрерывной модели.
Что означает вероятность 0,8413 для границы 1?
При стандартном нормальном распределении около 84,13% площади находится слева от 1. Вероятность оказаться правее этой границы равна примерно 15,87%. Число 1 здесь измеряется в стандартных отклонениях от среднего.
Почему у значения точно 5 вероятность равна нулю?
Нормальная величина непрерывна: одну точку на числовой оси нельзя наделить площадью под кривой. Чтобы получить ненулевую вероятность, задайте интервал, например от 4,9 до 5,1, с учётом точности измерения.
Можно ли взять стандартное отклонение из другого набора?
Нет. Среднее и отклонение должны описывать одну и ту же величину и группу наблюдений. Иначе сдвиг и ширина кривой будут относиться к разным моделям, а вероятность потеряет смысл.
Как найти вероятность за пределами двух границ?
Найдите вероятность попасть внутрь интервала и вычтите её из единицы. Например, за пределами μ ± σ находится примерно 1 − 0,6827 = 0,3173, или 31,73%. При симметрии каждый хвост занимает половину этой доли.
Чем квантиль 0,95 отличается от 95-процентного интервала?
Квантиль 0,95 является одной верхней границей: слева от неё 95% площади. Центральный 95-процентный интервал имеет две границы и оставляет по 2,5% в каждом хвосте. Поэтому его верхняя граница расположена дальше центра.
Как получить вероятность между 1 и 2 стандартными отклонениями?
Введите границы μ + σ и μ + 2σ в режиме интервала. Для стандартной модели это участок от z = 1 до z = 2 с вероятностью около 13,59%. Зеркальный участок слева имеет такую же площадь.
Среднее равно медиане у любой нормальной кривой?
Да. Кривая симметрична относительно μ, поэтому ровно половина площади находится по обе стороны центра. У распределения с перекосом равенство среднего и медианы не гарантировано.
Можно ли по этой модели считать вероятность числа успехов?
Число успехов в фиксированной серии принимает целые значения. Для него сначала проверьте условия биномиального распределения: одинаковая вероятность успеха и независимость испытаний. Нормальная кривая может служить приближением в некоторых задачах, но это отдельный метод с дополнительными условиями.
Похожие калькуляторы
Возможно вам пригодятся ещё несколько калькуляторов по данной теме:
- Калькулятор Z-оценки. Укажите значение, среднее и стандартное отклонение, чтобы измерить расстояние до среднего в единицах стандартного отклонения.
- Калькулятор стандартного отклонения. Вставьте список чисел и найдите среднее, дисперсию и стандартное отклонение.
- Калькулятор биномиального распределения. Введите число испытаний, шанс успеха и нужное количество успехов.
- Обычный калькулятор. Просто посчитайте чего вы там хотели.
- Рандомайзер: генератор случайных чисел. Выберите случайное число в нужном диапазоне для любых целей, в частности для розыгрышей и онлайн-лотерей в соцсетях.
- Бросить монетку онлайн. С помощью данной формы вы можете подбросить монетку онлайн любое количество раз.
- Калькулятор корней. Найдите правильное решение корней n-степени, включая квадратные и кубические.
- Калькулятор дробей. Введите целые части, числители и знаменатели, чтобы получить решение.
- Калькулятор квадратных уравнений. Решите квадратные уравнения с помощью специальных формул, через дискриминант и по теореме Виета. Все способы решения сопровождаются примерами.
- Калькулятор дискриминанта. Введите коэффициенты a, b и c: получите дискриминант и число действительных корней.
Есть что добавить?
Напишите своё мнение, комментарий или предложение.