Как рассчитать погашение кредитной карты
Калькулятор показывает, сколько месяцев потребуется для погашения текущего долга по кредитной карте при фиксированной сумме платежа. Он начисляет проценты на остаток, вычитает платёж, повторяет расчёт до нулевого долга и складывает все проценты. Новые покупки и снятие наличных в модель не входят.
Возьмите остаток долга и ставку из свежей выписки. В поле «Платёж по выписке» укажите сумму, которую готовы вносить каждый месяц, даже если обязательный минимум банка со временем станет меньше. Доплата прибавляется к этому платежу. Так можно сразу увидеть, сколько времени и процентов экономит посильная постоянная сумма.
Остаток после очередного месяца рассчитывается по формуле:
Здесь Bk обозначает новый остаток, Bk-1 долг перед начислением, r месячную ставку, M общий платёж. Годовая ставка 29,9% превращается в месячную ставку 0,0249167: 29,9 ÷ 12 ÷ 100.
Общий платёж = платёж по выписке + добровольная доплата
Проценты округляются до копейки каждый месяц. Если обычный платёж меньше долга с начисленными процентами, последний платёж будет меньше остальных. Если платёж не превышает проценты первого месяца, основной долг не уменьшается, поэтому калькулятор просит увеличить сумму.
Что происходит с платежом каждый месяц
Платёж делится на две части. Сначала из него погашаются проценты за прошедший период. Всё, что осталось, уменьшает основной долг. В следующем месяце проценты начисляются уже на новый, меньший остаток. Чем быстрее уменьшается долг, тем меньше денег требуется на проценты дальше.
Первый месяц для долга 150 000 ₽ под 29,9%. Проценты равны 3 737,50 ₽. Из платежа 7 500 ₽ только 3 762,50 ₽ уменьшают долг, поэтому остаётся 146 237,50 ₽. Если добавить ещё 3 000 ₽, основной долг уменьшится сразу на 6 762,50 ₽ и новый остаток составит 143 237,50 ₽.
Доплата не просто возвращает часть долга. Она убирает проценты, которые начислялись бы на эту часть во всех следующих месяцах. Поэтому ранняя регулярная доплата обычно действует сильнее, чем такая же общая сумма, внесённая ближе к концу.
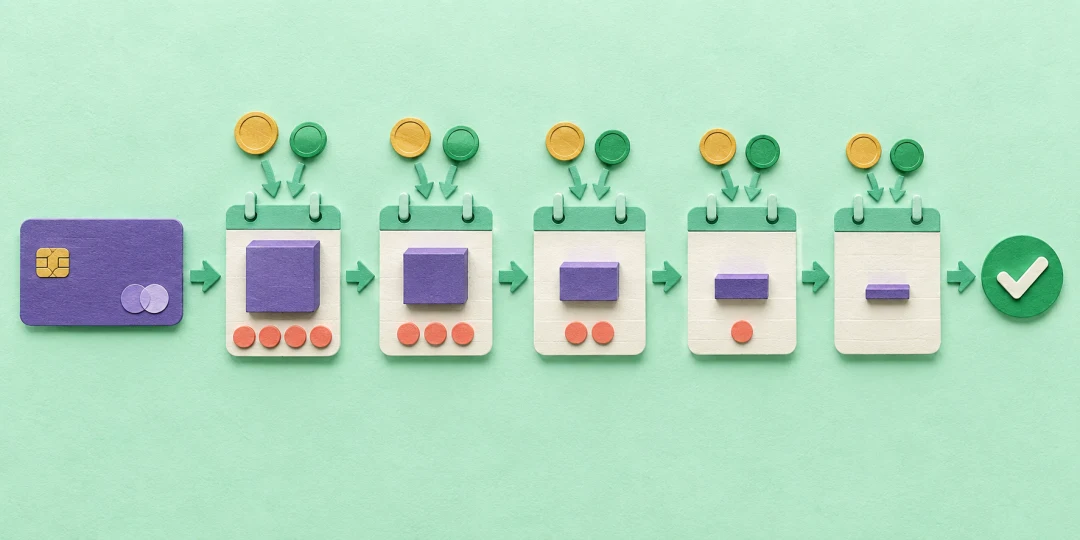
Чтобы проверить свой план, выполните четыре действия: возьмите остаток из выписки, укажите ставку после льготного периода, выберите постоянный посильный платёж и только затем добавляйте добровольную сумму. Меняйте одно поле за раз, иначе будет трудно понять, что именно сократило срок.
Почему доплата сокращает срок сильнее, чем кажется
Долг 150 000 ₽ под 29,9% и платёж 7 500 ₽. Без доплаты карта погашается за 29 месяцев. Проценты составляют 60 216,72 ₽, все выплаты составляют 210 216,72 ₽. Последний платёж получается небольшим, 216,72 ₽, потому что фиксированная сумма почти закрывает долг месяцем раньше.
К тем же условиям добавили 3 000 ₽ в месяц. Общий платёж вырос до 10 500 ₽, срок сократился до 18 месяцев, проценты снизились до 37 725,03 ₽. Доплата экономит 11 месяцев и 22 491,69 ₽ процентов. Сумма переводов выросла на 40%, а срок уменьшился примерно на 38%.
Долг 80 000 ₽ под 30% и платёж 5 000 ₽. Погашение занимает 21 месяц, проценты равны 23 450,19 ₽. Доплата 2 000 ₽ сокращает срок до 14 месяцев и проценты до 15 405,27 ₽. Семь месяцев и 8 044,92 ₽ исчезают из будущего графика.
Платёж только покрывает проценты. При долге 100 000 ₽ и ставке 36% первый месяц добавляет ровно 3 000 ₽ процентов. Платёж 3 000 ₽ возвращает только начисленное, а основной долг остаётся 100 000 ₽. Это не просрочка в модели, но и пути к нулю нет.
К этому платежу добавили 2 000 ₽. Общая сумма 5 000 ₽ уменьшает тот же долг за 31 месяц. Проценты составляют 54 994,63 ₽, а все выплаты составляют 154 994,63 ₽. Сравнить экономию с исходным платежом нельзя: исходный вариант вообще не погашает основной долг.
Льготный период сохранил ставку 0%. Долг 120 000 ₽ при платеже 10 000 ₽ закрывается ровно за 12 месяцев без процентов. Такой результат верен, только если условия льготы действительно сохраняются весь срок, нет новых покупок и банк не начисляет комиссию.
Даже 1 000 ₽ в месяц дают заметный результат. Долг 50 000 ₽ под 24% при платеже 2 500 ₽ закрывается за 26 месяцев. Доплата 1 000 ₽ сокращает срок до 17 месяцев, проценты до 9 469,82 ₽ и экономит 5 023,82 ₽. Небольшая сумма работает девять месяцев подряд меньше.
Большой долг и высокая ставка. Карта с остатком 300 000 ₽ под 39,9% при платеже 15 000 ₽ погашается за 34 месяца. Доплата 5 000 ₽ сокращает срок до 22 месяцев, проценты до 122 330,98 ₽ и экономит 79 251,34 ₽. Чем выше ставка, тем дороже каждый лишний месяц.
Последний платёж почти всегда меньше. Долг 50 000 ₽ под 24% при платеже 25 000 ₽ закрывается за три месяца. Первые два раза списывается полная сумма, а последний платёж равен 1 550,40 ₽. Калькулятор не требует лишние 23 449,60 ₽: он берёт только остаток и проценты последнего месяца.
Какой платёж вводить в калькулятор
Лучше вводить постоянную сумму, которую бюджет выдерживает каждый месяц. Банк может рассчитывать обязательный минимум как процент от долга, фиксированную сумму или сочетание нескольких правил. Такой минимум обычно уменьшается вместе с остатком и растягивает погашение. Фиксированный платёж удерживает темп: освободившаяся часть перестаёт уходить на проценты и быстрее гасит основной долг.
Не ставьте платёж равным всему свободному доходу. Оставьте деньги на обязательные расходы и непредвиденные события. Если резерв отсутствует, сначала оцените его размер в калькуляторе финансовой подушки. Пропуск платежа и штрафы могут уничтожить ожидаемую экономию.
Если по карте действует несколько ставок, например одна для покупок и другая для снятия наличных, простой средней недостаточно. Введите консервативную ставку для предварительной оценки, затем запросите у банка расчёт по отдельным видам задолженности. Платёж может распределяться между ними по правилам договора.
Как подобрать платёж к желаемому сроку
Калькулятор считает срок по уже выбранному платежу. Для обратной задачи используйте несколько попыток. Сначала введите комфортную сумму, запомните срок, затем увеличивайте платёж округлёнными шагами. Когда результат станет короче нужного срока, уменьшайте шаг и найдите границу.
Нужно закрыть 150 000 ₽ под 29,9% примерно за год. Платёж 10 500 ₽ из начального примера даёт 18 месяцев. Если поднять общую сумму до 14 650 ₽, долг закроется за 12 месяцев, проценты составят 25 326,93 ₽, все выплаты составят 175 326,93 ₽. Месячная нагрузка растёт на 4 150 ₽, зато проценты уменьшаются на 12 398,10 ₽ относительно плана с доплатой 3 000 ₽.
Округляйте найденный платёж вверх до удобной суммы. Банковское начисление по дням и новая операция могут добавить несколько рублей, а запас не даст графику перейти в лишний месяц. Если получившаяся сумма слишком велика для бюджета, лучше выбрать более длинный реалистичный срок, чем строить план на платежах, которые придётся пропускать.
Льготный период, новые покупки и комиссии
Льготный период не означает, что любая задолженность всегда бесплатна. Банк России объясняет: по условиям карты долг можно закрыть без процентов в установленный период, а оставшаяся задолженность начинает приносить проценты. До расчёта проверьте дату окончания льготы, операции, на которые она распространяется, и сумму полного погашения [Банк России].
Калькулятор предполагает одну постоянную ставку с первого месяца. Если долг ещё находится внутри льготного периода и вы точно закроете его вовремя, поставьте 0%. Если льгота закончится раньше, результат с нулевой ставкой будет слишком оптимистичным. Для надёжной оценки можно сразу использовать ставку после льготного периода.
Новые покупки увеличивают долг и меняют срок, даже если их сумма меньше платежа. На время плана полезно перестать расходовать лимит и оплачивать текущие покупки дебетовой картой. Обслуживание, уведомления, страховка и комиссии в расчёт не входят; прибавьте их отдельно к общей сумме расходов.
Когда нужен другой калькулятор
Этот расчёт подходит для одной карты, одной ставки и постоянной суммы. Если банк предлагает закрыть карту обычным кредитом, сравните оба варианта в калькуляторе сравнения кредитов. У нового договора могут быть ниже ставка и платёж, но комиссия или длинный срок способны увеличить общие расходы.
Для нескольких долгов нужен единый план с приоритетами. Нельзя просто сложить ставки: каждый долг начисляет проценты на свой остаток. Сначала сохраните обязательные платежи по всем договорам, затем направляйте дополнительную сумму в выбранный долг и после его закрытия переносите освободившийся платёж на следующий.
Важно. Банковская выписка и договор имеют приоритет перед моделью. Сверьте ставку, дату платежа, правила льготного периода, комиссии и сумму полного погашения. Если уже возникла просрочка, сначала запросите у банка актуальный долг с начисленными платежами.
Вопросы о погашении кредитной карты
Ответы уточняют выбор платежа, льготный период, новые покупки, слишком маленький взнос и расхождение с банковской выпиской.
Какой долг вводить в калькулятор?
Введите текущую задолженность из свежей выписки без будущих процентов. Если после выписки были покупки, снятие наличных или платежи, сначала обновите сумму в приложении банка.
Что означает платёж по выписке?
Это фиксированная сумма, которую вы планируете вносить каждый месяц. Она может быть равна обязательному платежу банка или быть выше. Калькулятор не уменьшает её вместе с остатком.
Почему платёж должен быть больше процентов?
Если весь платёж уходит на начисленные проценты, основной долг не сокращается. При платеже ниже процентов остаток даже растёт. Для погашения нужна сумма, которая покрывает проценты и часть основного долга.
Как учитывать льготный период?
Поставьте ставку 0%, только если долг будет погашен внутри льготного периода и выбранные операции действительно входят в льготу. Иначе используйте ставку, которая начнёт действовать после его окончания.
Можно ли продолжать пользоваться картой во время погашения?
Калькулятор предполагает, что новых операций нет. Каждая новая покупка увеличивает остаток и проценты, поэтому рассчитанный срок перестаёт быть верным.
Доплата заменяет обязательный платёж?
Нет. Она прибавляется к платежу по выписке. Например, при платеже 7 500 ₽ и доплате 3 000 ₽ калькулятор списывает 10 500 ₽ каждый месяц до последнего уменьшенного платежа.
Учитывает ли расчёт комиссии и страховку?
Нет. Модель считает только основной долг и проценты по одной ставке. Обслуживание карты, уведомления, страховку, комиссии за снятие и штрафы нужно учитывать отдельно.
Почему срок отличается от расчёта банка?
Банк может начислять проценты по дням, применять несколько ставок, менять обязательный платёж и иначе округлять суммы. Используйте калькулятор для плана, а точную сумму полного погашения берите у банка.
Похожие калькуляторы
Возможно вам пригодятся ещё несколько калькуляторов по данной теме:
- Кредитный калькулятор. Рассчитайте платёж и переплату по сумме, сроку и ставке кредита.
- Калькулятор досрочного погашения кредита. Сравните срок, платёж и переплату после досрочного погашения кредита.
- Калькулятор НДС. Выделите сумму НДС из цены или рассчитайте, какой налог нужно прибавить.
- Сумма прописью. Переведите сумму в виде цифр в сумму прописью - текстом. Сделайте расшифровку правильно для договоров и других документов.
- Калькулятор НДФЛ. Рассчитайте НДФЛ с зарплаты и других доходов. Калькулятор учитывает прогрессивную шкалу, налоговый вычет и сумму до или после налога.
- Калькулятор пиццы. Сравните два заказа по диаметру, количеству и полной цене: калькулятор покажет цену одинаковой площади пиццы.
- Бросить монетку онлайн. С помощью данной формы вы можете подбросить монетку онлайн любое количество раз.
- Калькулятор стоимости владения автомобилем. Узнайте полную стоимость месяца и километра, отдельно увидев текущие расходы.
- Калькулятор сложного процента. Рассчитайте на инвесткалькуляторе сумму, полученную в результате применения сложного процента с реинвестированием, регулярным пополнением, капитализацией и с примерами.
- Калькулятор вклада и депозита. Введите сумму, срок и годовую ставку, выберите капитализацию и при необходимости добавьте ежемесячное пополнение.
Есть что добавить?
Напишите своё мнение, комментарий или предложение.