Скидка и прибыль: насколько должны вырасти продажи
Скидка требует дополнительных продаж, которые покроют потерю дохода с каждой единицы и расходы на акцию. При цене 2000 ₽ и переменных затратах 1400 ₽ скидка 10% требует на 50% больше продаж для сохранения прибыли при прежних расходах.
Евгений Буянов - автор статьи, основатель проекта, преподаватель МГУ имени М.В. Ломоносова.
Расчёт ниже помогает определить план акции, отличить сохранение прибыли от выхода в ноль и понять, когда красивый рост количества заказов всё равно оставляет меньше денег.
Мастерская продаёт рюкзак за 2000 ₽. Материалы, сдельная работа, упаковка и прочие расходы, которые возникают с каждой продажей, составляют 1400 ₽. Одна продажа оставляет 600 ₽ на постоянные расходы и прибыль. Эту разницу называют маржинальным доходом.
За месяц без акции мастерская продаёт 100 рюкзаков. Они дают 60 000 ₽ маржинального дохода. Если аренда и другие постоянные расходы равны 30 000 ₽, от перечисленных доходов и расходов остаётся 30 000 ₽ прибыли. Пример учебный: сравниваем только перечисленные доходы и расходы, налоги не рассчитываем.
Скидка 10% уменьшает цену на 200 ₽, до 1800 ₽. Затраты на рюкзак пока остаются прежними. Теперь продажа оставляет 400 ₽ вместо 600 ₽. Чтобы снова получить 60 000 ₽, нужно продать 60 000 ÷ 400 = 150 рюкзаков.
Показатель
Без акции
Со скидкой 10%
Цена рюкзака
2000 ₽
1800 ₽
Маржинальный доход с продажи
600 ₽
400 ₽
Продажи за месяц
100
150
Общий маржинальный доход
60 000 ₽
60 000 ₽
Прибыль после постоянных расходов
30 000 ₽
30 000 ₽
Если после скидки продажи вырастут только на 20%, до 120 рюкзаков, останется 120 × 400 − 30 000 = 18 000 ₽. Заказов стало больше, а прибыль уменьшилась на 12 000 ₽. Работы прибавилось, денег стало меньше.
Считайте рубли с продажи, а не вычитайте проценты
Сначала найдите новую цену в калькуляторе скидки. Потом из старой и новой цены вычтите соответствующие переменные расходы. Разницу для каждой цены можно проверить в калькуляторе маржи и наценки: выберите известные себестоимость и цену продажи. Для этой задачи в поле себестоимости используйте именно расходы на одну дополнительную продажу. Названная в результате «прибыль» тогда означает маржинальный доход до постоянных расходов.
При неизменных постоянных расходах правило короткое: прежний общий маржинальный доход разделите на новый доход с единицы. Получите количество продаж, которое сохранит прежнюю прибыль. Нецелый ответ округляйте вверх, если товар продаётся только целиком.
Скидку в процентах считают от цены, а уменьшение маржинального дохода в процентах от его прежней величины. В нашем примере скидка 200 ₽ составляет 10% цены, но треть прежних 600 ₽. Именно поэтому вернуть результат ростом продаж на те же 10% не получится.
Переменные расходы тоже могут измениться. При комиссии площадки в процентах от цены после скидки комиссия в рублях станет меньше. А бесплатная доставка за счёт магазина может увеличить расход на заказ. Если её предлагают только от определённой суммы, отдельно проверьте порог на разных корзинах. Пересчитайте рубли для акционной продажи, прежде чем делить. Постоянную аренду в расход на дополнительную единицу не подмешивайте: её учтём отдельно.
Реклама акции поднимает план ещё выше
Теперь мастерская потратила на объявления дополнительные 10 000 ₽. Старая прибыль 30 000 ₽, обычные постоянные расходы 30 000 ₽ и реклама 10 000 ₽ вместе требуют 70 000 ₽ маржинального дохода. При 400 ₽ с рюкзака понадобится 175 продаж.
По сравнению с исходными 100 это рост на 75%. Продажи 150 рюкзаков возместят скидку, но после оплаты рекламы прибыль составит 20 000 ₽. План акции должен включать оба изменения.
Выход в ноль отвечает на другой вопрос. При новых постоянных расходах 40 000 ₽ и доходе 400 ₽ с продажи хватит 100 рюкзаков, чтобы покрыть перечисленные затраты. Этот порог можно проверить в калькуляторе точки безубыточности. Он ещё не сохраняет прежние 30 000 ₽ прибыли. Метод различения цены, переменных и постоянных расходов также описан в руководстве SBA по безубыточности.
Расчёт плана не предсказывает покупателей
Число 175 означает, сколько продаж нужно, а не сколько их принесёт объявление. Сначала сравните его с обычным спросом, остатками товара и возможностями команды. Если за месяц можно изготовить только 130 рюкзаков, такая акция не сохранит прибыль при принятых условиях.
Для проверки эффекта нужна оценка того, сколько продали бы без акции в тот же период. Простое сравнение с прошлым месяцем может обмануть: начался сезон, вырос рекламный бюджет или товар наконец появился на складе. По возможности сравнивайте сопоставимые периоды либо похожие группы покупателей с разными условиями акции.
Проверьте и время после распродажи. Часть покупателей могла просто приобрести сейчас то, что собиралась купить в следующем месяце. Заказы во время акции выросли, но за два месяца новых покупок почти не добавилось. Поэтому результат оценивают вместе с возвратами и последующими продажами, а не только по количеству чеков в удачную субботу.
Какую скидку выдержит предел в 130 продаж
Теперь развернём расчёт. Мастерская знает, что за месяц сможет изготовить и продать максимум 130 рюкзаков. Цена без скидки 2000 ₽, переменные расходы 1400 ₽, прежняя прибыль 30 000 ₽. Сохраним обычные постоянные расходы 30 000 ₽ и дополнительные 10 000 ₽ на рекламу. Нужно получить 70 000 ₽ маржинального дохода, но распределить его можно не более чем на 130 продаж.
Каждый рюкзак должен оставлять не меньше 70 000 ÷ 130, то есть примерно 538,46 ₽. Прибавим расходы 1400 ₽: точный нижний порог цены равен 1938,4615… ₽. Если назначать цену с копейками, её нужно округлить вверх до 1938,47 ₽. Теоретический предел скидки от 2000 ₽ составляет около 3,08%, причём он предполагает продажу всех 130 штук.
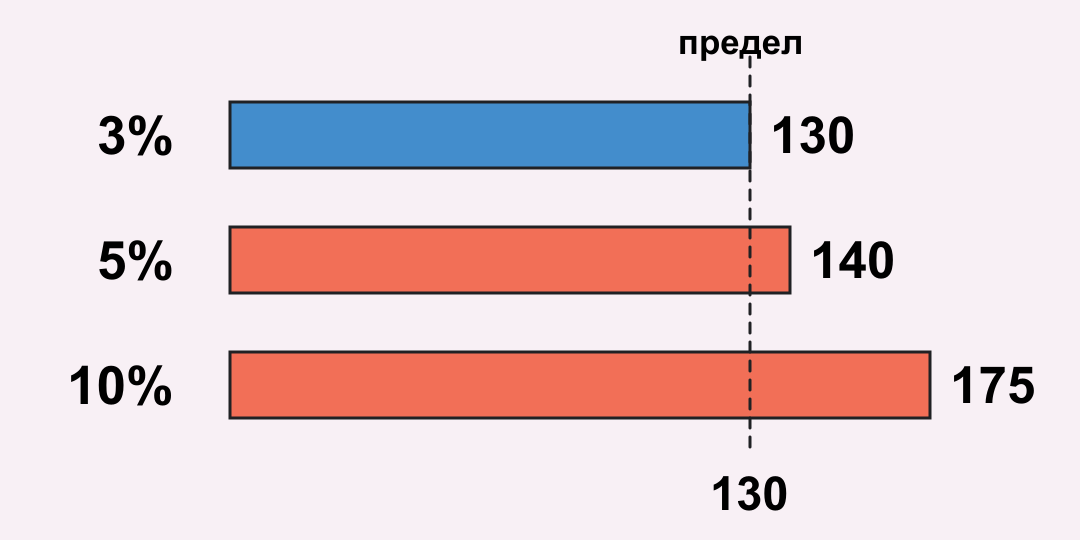
Для прайса проще проверить круглую скидку 3%. Цена станет 1940 ₽, доход с продажи 540 ₽. При 130 продажах прибыль после всех заданных расходов равна 130 × 540 − 40 000 = 30 200 ₽. Цель достигнута с небольшим запасом. Скидки 5% и 10% при том же потолке уже не проходят.
Скидка
Нужно продаж для прежней прибыли
Прибыль при 130 продажах
3%
130
30 200 ₽
5%
140
25 000 ₽
10%
175
12 000 ₽
Сначала мы спрашивали, сколько покупателей должна привести выбранная скидка. Теперь нашли, какую скидку вообще выдержит доступный объём. Даже 3% не гарантируют результат: 130 продаж являются условием расчёта, а не прогнозом спроса. Если реальных покупателей меньше, минимально допустимая цена будет другой.
Столбцы показывают нужные продажи, пунктир предел в 130 штук. В заданных условиях только скидка 3% помещается в доступный объём.
Когда рост продаж меняет сами расходы
Предел выпуска нельзя увеличивать в таблице бесплатно. Если для дополнительных заказов потребуется смена, аренда оборудования или сотрудник, прежняя сумма постоянных расходов перестанет описывать этот объём. Появится новый участок расчёта со своими затратами.
Например, для объёма свыше 130 штук в учебной модели понадобились ещё 20 000 ₽ за месяц, а переменные расходы остались прежними. При скидке 10% нужно покрыть уже 30 000 ₽ целевой прибыли и 60 000 ₽ всех постоянных расходов вместе с рекламой и расширением. При 400 ₽ с рюкзака получится 225 продаж вместо 175. Если новые мощности позволяют сделать только 200, расширение само по себе задачу не решает.
Точно так же отдельно проверяют закупочные скидки и изменение комиссии. Увеличение продаж может улучшить условия закупки, но до подтверждения поставщиком это предположение. В расчёт акции включают цену и затраты того объёма, который действительно собираются обеспечить.
Когда прежнюю прибыль уже не вернуть объёмом
Если акционная цена равна переменным расходам, каждая продажа ничего не оставляет на аренду и прибыль. При цене ниже этих расходов каждая дополнительная единица увеличивает убыток. Конечного количества продаж для сохранения положительной прежней прибыли в такой модели нет.
Уценка залежавшихся товаров может решать другую задачу: вернуть часть уже вложенных денег или освободить склад. Для неё нужно сравнивать доступные варианты именно сейчас, включая хранение и списание. Такой выбор на числах разобран в статье о распродаже остатков дешевле закупки. Не выдавайте расчёт распродажи остатков за доказательство выгодности регулярной продажи новых товаров по той же цене.
Перед акцией запишите четыре числа: обычные продажи, доход с одной продажи до и после скидки, дополнительные расходы. Из них получится проверяемый план. Если он требует объёма, которого магазин не может достичь, менять нужно условия акции, а не подпись на графике продаж. Можно сравнить скидку с подарком к заказу или две акции с несколькими товарами по полной стоимости каждого предложения.
Есть что добавить?
Напишите своё мнение, комментарий или предложение.