Скидка или подарок к заказу: что выгоднее магазину

При равном числе заказов выгоднее акция, которая оставляет больше денег после переменных расходов: подарок за 150 ₽ обходит скидку 200 ₽ на 50 ₽ с заказа. Если из-за подарка доставка дорожает на 80 ₽, скидка выигрывает. Сколько заказов принесёт каждый вариант, заранее неизвестно.

Скидка или подарок к заказу: что выгоднее магазину

Дальше вы сможете разложить собственный заказ на поступление денег и затраты, проверить оба предложения на одинаковом количестве продаж, а затем определить, сколько заказов нужно каждому варианту, чтобы сравнение осталось честным.

В статье вы узнаете:

Подарок выигрывает 50 ₽ с заказа, пока доставка не меняется

Небольшой магазин продаёт настольную лампу за 2000 ₽. Закупка лампы, обычная упаковка, комиссия за оплату и доставка вместе обходятся магазину в 1100 ₽ на заказ. Покупатель отдельно за доставку не платит. После этих расходов с обычной продажи остаётся 900 ₽: 2000 − 1100. Это вклад заказа в оплату аренды, зарплат и других общих расходов, а затем в прибыль бизнеса. До чистой прибыли здесь ещё далеко.

Магазин хочет выбрать одну из двух акций для той же лампы. Первый вариант: скидка 10%, то есть 200 ₽. Покупатель платит 1800 ₽, а заданные расходы заказа пока остаются 1100 ₽. Вклад составит 1800 − 1100 = 700 ₽. Если комиссия платёжного сервиса зависит от полученной суммы, её надо пересчитать; в учебном примере она задана одинаковой для обоих вариантов.

Второй вариант: сохранить цену 2000 ₽ и вложить в посылку запасную лампочку. Она обходится магазину в 120 ₽, а дополнительная защитная упаковка стоит 30 ₽. Пока посылка остаётся в прежнем тарифе доставки, расходы заказа вырастают до 1100 + 120 + 30 = 1250 ₽. Вклад составит 2000 − 1250 = 750 ₽.

Значит, при одинаковом числе заказов подарок оставляет на 50 ₽ больше, чем скидка. Он обходится магазину в 150 ₽ вместо потерянных на скидке 200 ₽. Это достаточный ответ для первого отбора предложений, но не ответ на вопрос, какое из них привлечёт больше покупателей.

Теперь меняется одна деталь: подарок вместе с защитной коробкой переводит посылку в более дорогой тариф, и перевозчик берёт на 80 ₽ больше. Стоимость подарка для заказа стала 120 + 30 + 80 = 230 ₽. Вклад падает до 2000 − (1100 + 230) = 670 ₽. При тех же продажах скидка оставляет уже на 30 ₽ больше. Разница возникла без изменения ценника товара или закупочной цены подарка.

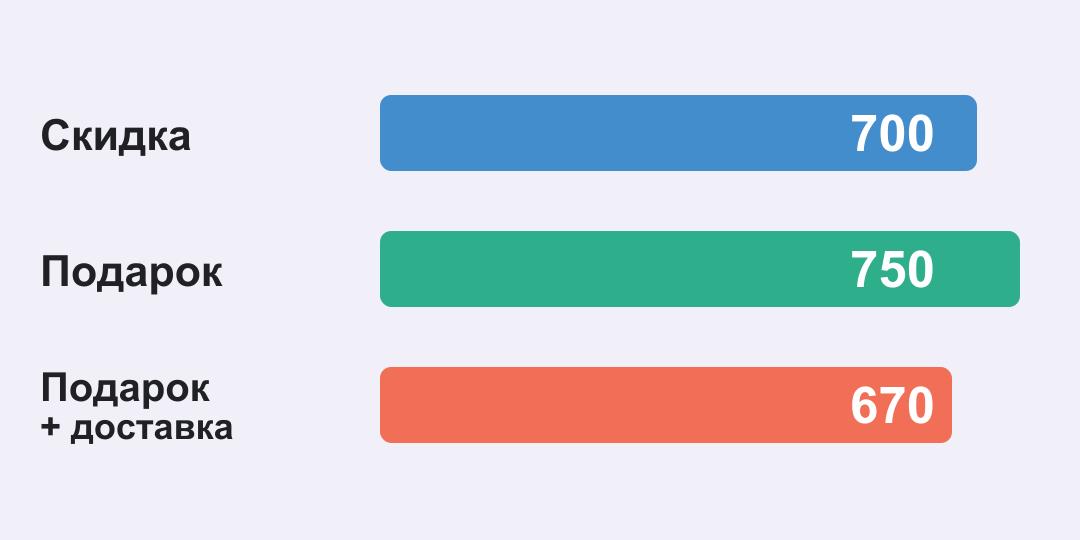
С заказа со скидкой остаётся 700 рублей, с подарком 750 рублей, а при дорогой доставке подарка 670 рублей
Столбцы показывают вклад с одного заказа после переменных расходов: скидка оставляет 700 ₽, подарок при прежнем тарифе доставки 750 ₽, подарок с доплатой перевозчику 80 ₽ оставляет 670 ₽. Число заказов в сравнении одинаково.

Для этого товара можно держать в голове порог: скидка забирает с заказа 200 ₽. Если полные дополнительные расходы на подарок ниже 200 ₽, подарок лучше по рублям с одного заказа; если выше, лучше скидка. Равенство даёт одинаковый вклад. Правило действует, только когда все прочие поступления и расходы сравнимы.

Какие расходы подарка не видны на ценнике

Надпись «подарок стоит нам 120 ₽» может описывать только закупку предмета. Чтобы положить его в заказ, иногда нужны защитная вставка, отдельный пакет, время сборщика и проверка комплектации. Даже тонкий предмет может изменить весовой диапазон или размеры посылки. Пересчитать нужно именно то, что добавляется из-за акции, а не любую статью расходов магазина.

В примере обычная упаковка и обычная доставка уже входят в 1100 ₽. Поэтому к варианту с подарком прибавлены только 30 ₽ новой упаковки и, в изменённом сценарии, 80 ₽ доплаты перевозчику. Если прибавить всю доставку второй раз, подарок получится искусственно дорогим. Если не заметить новую коробку, он станет искусственно дешёвым.

У каждого способа есть своя мелкая строка затрат. Скидка может уменьшить комиссию, которую сервис берёт как долю полученной оплаты. Подарок может увеличить стоимость сборки или сделать недоступным прежний тариф перевозки. Если акция требует отдельной рекламы, печати вкладышей или закупки партии подарков с минимальным объёмом, запишите эти расходы отдельно. Расход на создание баннера один раз не следует механически прибавлять к каждому заказу, пока не выбран ожидаемый объём акции.

Допустим, специальный макет для акции с подарком стоит ещё 3000 ₽, а для скидки аналогичного расхода нет. При 100 заказах подарок выигрывает по 50 ₽ с каждого, всего 5000 ₽. После оплаты макета преимущество уменьшается до 2000 ₽. При 40 заказах экономия на заказах составит только 2000 ₽ и не покроет 3000 ₽ на макет. Если макет нужен обеим акциям и стоит одинаково, этот расход не меняет выбор между ними, хотя уменьшает общий результат обеих акций.

Отдельно проверьте заказы после покупки. При возвратах и заменах возникают расходы на перевозку, проверку вещи и новую упаковку. Запишите фактические потери по своей категории, если они различаются у двух акций. Универсальной надбавки на возврат подарка нет: она не следует ни из цены лампы, ни из стоимости вложенной лампочки.

Когда меньшего числа заказов с подарком достаточно

Сначала сравним выполненные заказы без разовых расходов. Макет за 3000 ₽, если он нужен только акции с подарком, вычтем из общего результата отдельно. Поэтому пороги в 94 и 105 заказов пока не включают этот расход.

При 100 заказах со скидкой вклад за выбранный период равен 100 × 700 = 70 000 ₽. При тех же 100 заказах с подарком и прежней доставкой получится 100 × 750 = 75 000 ₽. На равном объёме подарок впереди на 5000 ₽ до разовых расходов акции и общих затрат бизнеса.

Но предложение покупателю может менять число заказов. Если скидка принесла 100 заказов, подарку хватит 94, чтобы обойти её: 94 × 750 = 70 500 ₽. При 93 заказах выйдет 69 750 ₽, на 250 ₽ меньше скидочного варианта. Граница получена делением 70 000 на 750 и округлением числа заказов вверх. Это порог для сравнения, а не прогноз, что подарок действительно соберёт 94 заказа.

С удорожанием доставки всё разворачивается. Один заказ с подарком оставляет 670 ₽. При 100 заказах это 67 000 ₽ против 70 000 ₽ у скидки. Чтобы обойти 100 заказов со скидкой, подарку теперь нужны как минимум 105 заказов: 104 × 670 = 69 680 ₽, 105 × 670 = 70 350 ₽. На витрине отличие подарка почти незаметно, а в нужном количестве покупок оно вполне ощутимо.

Сравнивайте варианты за один и тот же срок и для одной группы товаров. Иначе цифры легко подменят причину: в первую неделю пришлись выходные и платная реклама, во вторую закончился популярный цвет лампы. Разный итог не доказывает, что именно подарок или скидка изменили желание покупать.

Есть ещё контрольный вариант без акции. При прежних 100 заказах он оставлял бы 100 × 900 = 90 000 ₽. Обе акции с тем же числом покупок дают меньше. Это не запрет на продвижение: акция может решить задачу распродажи, привлечения новых покупателей или увеличения общего объёма. Просто выигрыш подарка у скидки не доказывает, что любая из двух акций выгоднее обычной цены. Если нужен расчёт требуемого роста продаж относительно варианта без акции, он подробно показан в разборе скидки и прибыли.

Как повторить расчёт в калькуляторе маржи

В калькуляторе маржи и наценки выберите режим «Себестоимость и цена продажи». Считать нужно один выполненный заказ целиком. Если акция обещает лампу с подарком, воспринимайте этот комплект как одну продаваемую единицу. Не вводите в калькулятор подарок как отдельную бесплатную продажу: так расходы оторвутся от денег, полученных за комплект.

Для скидки введите себестоимость 1100 ₽ и цену продажи 1800 ₽. Разница составит 700 ₽. Для подарка с прежней доставкой введите себестоимость 1250 ₽ и цену продажи 2000 ₽: разница 750 ₽. Если перевозка выросла на 80 ₽, поменяйте себестоимость комплекта на 1330 ₽. Разница станет 670 ₽. Все три числа можно получить без догадок о будущих покупателях.

Калькулятор покажет также маржу в процентах. Здесь легко выбрать не тот столбец: у скидки 700 ÷ 1800 ≈ 38,89%, у подарка 750 ÷ 2000 = 37,5%. Процент маржи при подарке ниже, хотя рублей с заказа остаётся больше. Для сравнения двух акций с одним и тем же ограниченным числом заказов нужны именно рубли. Проценты полезны для других задач, но в этой задаче их знаменатели различаются.

В интерфейсе разница может называться «Прибыль с продажи». В нашем сравнении это вклад после перечисленных переменных расходов, а не чистая прибыль магазина. Аренда, постоянные зарплаты, реклама акции и налоги, если они не включены в исходные 1100 ₽, из этой суммы ещё не вычтены. Калькулятор также не знает, сколько заказов принесёт скидка или подарок. Чтобы сравнить итог за период, умножьте разницу с одного заказа на фактическое или плановое число заказов и отдельно вычтите разные для акций разовые затраты.

Если покупатель отдельно платит за доставку, прибавьте полученную плату к сумме, которую магазин получает по этому заказу, а расходы перевозчика внесите в его переменные затраты. Иначе один вариант может незаметно получить выручку от доставки, а другой только её себестоимость. При нескольких товарах в корзине единицей расчёта снова будет весь заказ с теми поступлениями и затратами, которые меняются из-за выбранной акции.

Почему подарок из старых запасов всё равно может стоить денег

Иногда для акции берут вещь, которая давно лежит на складе. Возникает соблазн сказать: «Она уже куплена, теперь подарок бесплатный». Для кассы сегодня прежняя закупка действительно не является новым платежом. Но сначала выясните, что ещё можно сделать с этой вещью: продать отдельно, вернуть поставщику, вложить в другой заказ или списать. Отказ от доступного альтернативного использования тоже влияет на выбор.

Допустим, сувенир когда-то купили за 120 ₽, а сейчас на витрине он стоит 400 ₽. Ни одна из этих сумм автоматически не становится правильной «стоимостью подарка» для любого решения. Если сувенир обычно продаётся отдельно и такой спрос подтверждён, отдавая его бесплатно, магазин теряет возможность получить деньги от этой продажи и понести связанные с ней расходы. Если купить его никто не собирается и вернуть поставщику нельзя, витринные 400 ₽ остаются надписью, а не потерянной выручкой.

Поэтому для регулярной акции с новыми подарками берите ожидаемую закупочную или восстановительную стоимость плюс исполнение заказа. Для ограниченной распродажи остатков сравните реальные альтернативы этой партии на дату решения. Старую закупку не нужно автоматически считать новым денежным расходом, но и слово «бесплатно» не должно скрывать упущенный вариант продажи. Покупателю можно показывать ценность подарка, однако в экономику магазина попадают платежи и честно оценённые альтернативы, а не рекламный ценник сам по себе.

Как проверить результат акции, не угадывая спрос

Начните с одного товара или небольшой понятной группы и выпишите три строки для каждого предложения: сколько покупатель заплатит, сколько будет стоить выполнить заказ, какие разовые расходы потребуются именно этой акции. Получится вклад с заказа и порог числа заказов. Запишите их до запуска, чтобы потом не подбирать удобное объяснение под результат.

Если магазин может распределить похожих посетителей между двумя предложениями в один период, полезно сравнить две группы. В одной покупатель видит скидку, в другой подарок. Условия наличия товара, платной рекламы, стоимости доставки для покупателя и сроков акции должны быть сопоставимы. Тогда сравнение покажет не только рублей с одного заказа, но и сколько всего денег оставила каждая группа посетителей. Если одновременно показать обе акции всем и просто спросить, что понравилось больше, ответы не заменят покупки.

Для каждой группы посчитайте число увидевших предложение, число оплаченных и выполненных заказов, возвраты, поступления от покупателей, переменные расходы и отдельные затраты на акцию. Если группы разного размера, разделите итоговый вклад каждой группы на число посетителей, которым показали предложение: получится сопоставимый вклад на одного посетителя. Сравнивать только конверсию, то есть долю посетителей, сделавших заказ, недостаточно: вариант с большей долей покупок может оставлять меньше денег на заказ. Сравнивать только выручку тоже недостаточно: подарок или доставка могут поглотить разницу.

Если распределить посетителей нельзя, сравнивайте хотя бы похожие периоды и отмечайте изменения в рекламе, наличии товара и сезоне. Такой результат даст рабочую подсказку, но слабее проверки в один период: на него влияют другие события. При нескольких десятках заказов разница в одну-две покупки может быть случайной, поэтому не выдавайте маленькое расхождение за установленное преимущество акции.

В нашем учебном примере подарок выигрывает у скидки, пока его полная дополнительная стоимость меньше 200 ₽ на заказ и число заказов не падает ниже нужного порога. Следующий полезный шаг для реального магазина: открыть тариф доставки с подарком в посылке, а затем записать фактическую стоимость сборки. Именно эти две строки способны перевернуть выбор, который на ценнике казался очевидным.
Есть что добавить?

Напишите своё мнение, комментарий или предложение.