Как увеличить рекламный бюджет и не потерять прибыль

Увеличивать рекламный бюджет выгодно, когда дополнительные продажи оставляют после своих переменных расходов больше денег, чем стоят дополнительная реклама и обслуживание. Проверять нужно именно эту добавку. Хороший средний результат всей кампании может скрывать убыточный рост, а снижение среднего показателя иногда сопровождается ростом прибыли в рублях.

Как увеличить рекламный бюджет и не потерять прибыль

Дальше вы сможете сравнить два варианта увеличения бюджета, найти границу окупаемости дополнительных расходов и понять, какие данные нужны для следующего шага. Пример обойдётся без модели на двадцать вкладок: сначала посчитаем деньги одного магазина.

В статье вы узнаете:

Магазин продаёт больше, а денег после рекламы остаётся меньше

Представим учебный интернет-магазин. За месяц он потратил на рекламу 100 000 ₽ и связал с ней 500 000 ₽ выручки после скидок и возвратов. На товар, упаковку, комиссии и другие расходы, которые возникают вместе с заказами, уходит 60% выручки. Оставшиеся 40% покрывают рекламу, постоянные расходы и прибыль.

Сначала из 500 000 ₽ выручки вычитаем 300 000 ₽ переменных расходов. Получаем 200 000 ₽. Затем вычитаем рекламные 100 000 ₽. Остаётся 100 000 ₽ до аренды, постоянных зарплат и других неучтённых расходов. Это промежуточный результат, а не чистая прибыль владельца.

Отдача рекламных расходов, или ROAS, равна 500 000 / 100 000 = 5. Один рекламный рубль связан с пятью рублями выручки. В отчётах этот результат обозначают как 5× или 500%. Звучит обнадёживающе. Можно ли просто добавить денег?

Проверим вариант, в котором бюджет вырос до 150 000 ₽, а выручка до 600 000 ₽. Для начала примем, что остальные условия сопоставимы, доля переменных расходов осталась прежней, а разницу продаж действительно обеспечило увеличение рекламы. В реальном отчёте последнее ещё придётся проверить.

Из новых 600 000 ₽ после переменных расходов остаётся 240 000 ₽. Реклама забирает 150 000 ₽, итог равен 90 000 ₽. Магазин получил на 100 000 ₽ больше выручки, обработал больше заказов и сохранил на 10 000 ₽ меньше. Продажи выросли, работы прибавилось, а экономический результат ухудшился.

Общий ROAS при этом равен 4×. Кампания целиком ещё покрывает свои переменные и рекламные расходы, но это не оправдывает последние 50 000 ₽ бюджета. Старые удачные продажи помогают новым слабым расходам выглядеть прилично в общей строке.

Следующие 50 тысяч нужно оценивать отдельно

В нашем примере решение касается разницы между двумя вариантами. Дополнительный расход на рекламу равен 150 000 − 100 000 = 50 000 ₽. Дополнительная выручка составляет 600 000 − 500 000 = 100 000 ₽. Из неё остаётся 40%, то есть 40 000 ₽ до рекламы. За этот результат заплатили 50 000 ₽. Изменение остатка равно −10 000 ₽.

Удобно записать расчёт словами: дополнительный результат равен дополнительной выручке минус связанные с ней переменные расходы, дополнительный рекламный расход и остальные расходы, возникшие из-за расширения. Постоянные затраты, которые одинаковы в обоих вариантах, в этой разнице сокращаются.

Отношение добавленной выручки к добавленному рекламному расходу здесь равно 100 000 / 50 000 = 2×. Это отдача конкретного увеличения бюджета. В аналитике близкую идею называют предельной отдачей: сколько приносит следующий небольшой прирост расходов. Наш расчёт по двум вариантам описывает весь выбранный шаг в 50 000 ₽, а не каждый следующий рубль.

Прибавка здесь означает разницу двух полных сценариев. Это не отдельная группа покупателей с меткой «пришёл на новые деньги»: изменение бюджета может повлиять и на прежние показы, цены рекламы и покупки. Поэтому сравниваем весь результат при меньшем и большем расходе, сохраняя прочие условия сопоставимыми.

Чтобы при доле 40% покрыть дополнительную рекламу в 50 000 ₽, нужно получить 50 000 / 0,4 = 125 000 ₽ дополнительной выручки. Это точка, в которой добавка ещё ничего не оставила сверх перечисленных расходов. Для целевого прироста результата в 20 000 ₽ нужна выручка (50 000 + 20 000) / 0,4 = 175 000 ₽.

Такие сценарии можно проверить в калькуляторе ROAS. Введите именно добавленные 50 000 ₽ расходов и 100 000 ₽ выручки. Поле доли маржи должно отражать оставшиеся после учтённых переменных расходов 40%. Если в исходной валовой марже ещё не вычтены комиссии или доставка, сначала учтите их, иначе результат окажется завышен. Калькулятор покажет арифметику введённого сценария, но не определит, какие продажи вызваны рекламой.

Я бы держал рядом два расчёта: результат всей кампании и результат добавки. Первый отвечает, окупается ли выбранный объём в целом. Второй помогает решить, стоит ли тратить ещё. Переключать эти вопросы посреди разговора очень удобно для красивого отчёта и совершенно неудобно для кошелька.
Снижение ROAS бывает выгодным

Теперь изменим только результат расширения. Пусть те же дополнительные 50 000 ₽ рекламы принесли 200 000 ₽ выручки. Общая выручка стала 700 000 ₽, рекламный расход 150 000 ₽, доля после переменных расходов по-прежнему 40%.

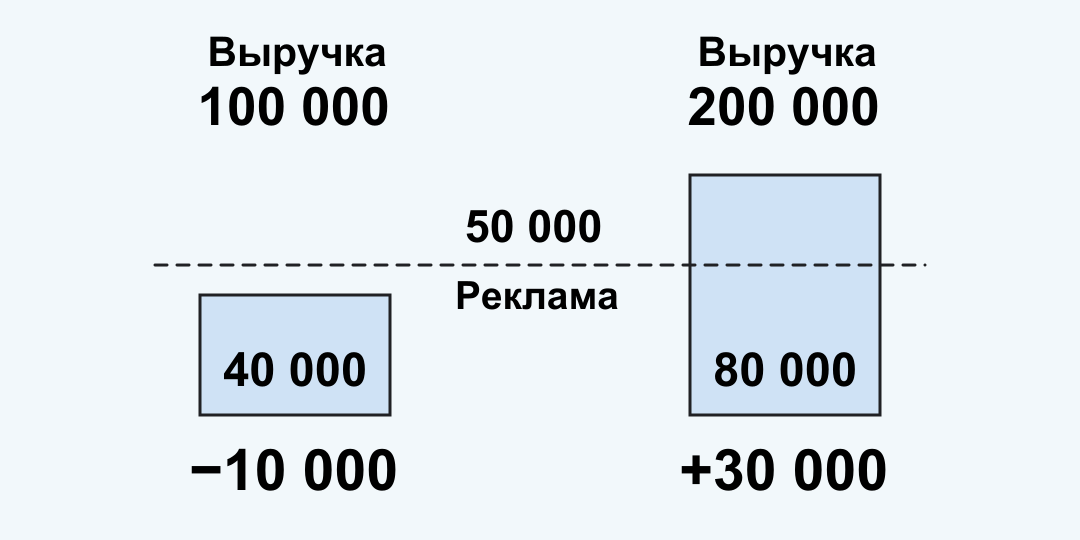
От выручки остаётся 280 000 ₽ до рекламы и 130 000 ₽ после неё. Прежде было 100 000 ₽. Значит, расширение добавило 30 000 ₽ к результату. Это видно и по самой добавке: 200 000 × 40% − 50 000 = 30 000 ₽.

Средний ROAS снизился с 5× до примерно 4,67×, потому что 700 000 / 150 000 ≈ 4,67. Однако при неизменных остальных расходах прибыль в рублях выросла. Запрет на любое снижение ROAS заставил бы отказаться от полезного расширения.

Сравним два исхода. При выручке 600 000 ₽ средний ROAS равен 4×, а остаток после рекламы 90 000 ₽. При выручке 700 000 ₽ это примерно 4,67× и 130 000 ₽. В обоих случаях отношение хуже исходных 5×. Но в первом случае расширение отняло 10 000 ₽, во втором добавило 30 000 ₽. Самого направления движения процента для решения недостаточно.

При дополнительных расходах на рекламу 50 тысяч рублей остаток после переменных затрат 40 тысяч даёт минус 10 тысяч, а остаток 80 тысяч даёт плюс 30 тысяч рублей
Столбцы показывают остаток после переменных расходов: 40% от 100 000 и 200 000 ₽. Одинаковая добавка к рекламе 50 000 ₽ даёт результат −10 000 или +30 000 ₽.

И обратное тоже верно. Маленькая кампания с высоким ROAS может приносить мало денег в абсолютном выражении. Выбирать бюджет только по максимуму отношения значит иногда сознательно выбирать меньший результат. Полезнее заранее назвать цель: увеличить остаток после всех меняющихся расходов, уложиться в доступные деньги и сохранить нужный запас на риск.

Почему дополнительные продажи могут обходиться дороже

Следующая порция рекламы не обязана находить такую же аудиторию по такой же цене. Кампания может чаще показываться уже знакомым людям, выходить на менее заинтересованных покупателей или участвовать в более дорогих показах. Это возможные причины снижения отдачи, а не закон, по которому любое увеличение бюджета обязательно ухудшает рекламу.

В моделях рекламного отклика поэтому учитывают насыщение: расход растёт, а следующая прибавка продаж со временем может уменьшаться. Отдельно учитывают задержку между рекламой и результатом. Эти два эффекта описаны, например, в исследовательской работе Jin и соавторов о моделировании рекламных расходов. Авторы также показывают неопределённость оценки оптимального распределения бюджета. Модель не даёт гарантированную цену будущей продажи. Jin et al., 2017

Но объяснять любое ухудшение насыщением рано. Возможно, закончился ходовой размер, на сайте сломалась оплата или менеджеры перестали отвечать в тот же день. Тогда новые посетители приходят, а обслужить их по-прежнему не получается.

Проверьте цепочку действий: сколько людей перешло на сайт, дошло до предложения, оставило заявку и оплатило. Калькулятор конверсии воронки поможет сравнить доли переходов, если этапы описывают один путь и считаются одинаково. Разница между периодами подскажет место для проверки, но сама по себе не докажет причину. Низкое число оплат при прежних заявках может быть связано и с качеством новых заявок, и с работой отдела продаж.

Новым заказам может достаться другая маржа

До сих пор мы сохраняли одни и те же 40%. Это полезно для первого объяснения, но ассортимент и условия продажи могут измениться вместе с бюджетом. Новая аудитория покупает товар со скидкой, чаще возвращает покупки или заказывает доставку, которая обходится магазину дороже.

Возьмём удачную на первый взгляд добавку: 50 000 ₽ рекламы и 200 000 ₽ выручки. Если после всех связанных с этими заказами переменных расходов остаётся уже 25%, реклама получает 50 000 ₽ и забирает их целиком. Дополнительного результата нет. Прежние 40% для новых заказов здесь использовать нельзя.

Для предварительного расчёта соберите цену после скидки, себестоимость и остальные расходы на заказ. Калькулятор маржи и наценки помогает проверить соотношение цены и выбранных затрат. Для решения о рекламе важно не название процента, а полный состав расходов, который за ним стоит.

Иногда расход возникает ступенькой. Пока заказов мало, их обрабатывает нынешняя команда. После расширения нужен дополнительный оплачиваемый подрядчик за 40 000 ₽ за рассматриваемый месяц. Тогда даже сценарий с прибавкой 30 000 ₽ после рекламы даёт −10 000 ₽ после новой оплаты. Это отдельный расход расширения, его нельзя потерять между строками.

При этом не надо второй раз вычитать всю прежнюю аренду и зарплаты, если они не меняются между вариантами. Полный отчёт всё равно должен их покрывать, но вопрос о добавке требует разницы затрат. Одинаковые расходы сокращаются, новые остаются.

Два месяца в отчёте ещё не являются экспериментом

В учебных примерах мы заранее знали, что дополнительные продажи вызваны изменением бюджета. В жизни две соседние суммы этого не доказывают. В одном месяце мог начаться сезон, в другом закончиться акция конкурента. Старая реклама тоже может привести к покупке позже.

Поэтому разность выручки «после минус до» сначала является наблюдением. Чтобы оценить эффект рекламы, нужна обоснованная оценка того, что было бы без увеличения расходов. Один способ получить её, когда позволяет площадка и масштаб, состоит в эксперименте с сопоставимыми группами и случайным распределением условий. Результат всё равно оценивают с учётом разброса, задержки покупок и возможного влияния групп друг на друга.

Для небольшого магазина начать можно с более скромной задачи: привести отчёты к одному определению заказа, источнику выручки, периоду и правилу возвратов. Не складывайте продажи из независимых рекламных кабинетов, если один заказ может встретиться в обоих. В отдельном разборе показано, как одна продажа попадает сразу в несколько рекламных отчётов.

Затем выберите срок оценки по своей задержке покупки. Если клиент обычно думает десять дней, результат вчерашнего увеличения бюджета сегодня ещё не созрел. Но и все поздние продажи нельзя автоматически приписывать новому бюджету. Нужны одинаковые правила наблюдения и понятное сравнение.

Если данных для уверенного эффекта пока мало, можно проверить диапазон. Для добавки в 50 000 ₽ при доле 40% рассмотрите 100 000, 125 000 и 200 000 ₽ дополнительной выручки. Изменение остатка составит соответственно −10 000, 0 и +30 000 ₽. Это сценарии решения, не прогноз и не вероятности. Они показывают, насколько результат чувствителен к главному неизвестному.

До увеличения расходов договоритесь, что будете проверять

Я бы записал решение в нескольких строках ещё до изменения бюджета. Сколько добавляем за выбранный период, какую дополнительную выручку ожидаем, какие расходы пойдут вместе с ней и сколько денег готовы потратить на проверку. Отдельно нужна дата, к которой ожидаемые покупки успеют состояться, и признак, по которому понятно, что данные уже можно оценивать.

Размер шага выбирайте по допустимой потере, объёму заказов и ограничениям своей кампании. Универсальное правило «всегда повышать на такой-то процент» не следует из нашего расчёта. Слишком большой шаг может оказаться дорогим при ошибке, слишком маленький может дать разницу, которую трудно отличить от обычных колебаний.

Перед запуском сверьте ещё и календарь денег. За рекламу и товар иногда платят раньше, чем получают деньги от покупателей. Положительный итог месяца не гарантирует, что средств хватит на каждую дату. Этот разрыв между результатом и платежами разобран в статье «Прибыль без денег».

На следующем обсуждении бюджета полезнее открыть две строки, чем спорить о «хорошем ROAS». В первой будет результат нынешнего объёма. Во второй то, что добавили последние расходы после всех связанных с ними затрат. Именно вторая строка покажет, купили ли вы рост прибыли или просто больше работы.

Есть что добавить?

Напишите своё мнение, комментарий или предложение.