Почему рекламные кабинеты считают одну продажу несколько раз

Два рекламных кабинета могут записать себе одну покупку, если человек перед оплатой взаимодействовал с рекламой обеих площадок. Каждый кабинет применяет собственные правила зачёта продажи, поэтому их выручку нельзя просто складывать. Общую сумму сначала собирают по уникальным номерам заказов. Это убирает повторный счёт, но не показывает, сколько покупок реклама добавила к тем, которые состоялись бы и без неё.

Почему рекламные кабинеты считают одну продажу несколько раз

На трёх заказах вы сможете проверить пересечение отчётов, получить выручку без повторов и понять, каких данных не хватает для решения о рекламном бюджете.

В статье вы узнаете:

Три заказа превращаются в четыре рекламные продажи

Возьмём учебный магазин с тремя выполненными и оплаченными заказами без возвратов. У каждого есть свой номер, или order ID: по нему магазин узнаёт покупку в разных отчётах. Все рекламные переходы и покупки здесь укладываются в выбранный период, суммы указаны в рублях.

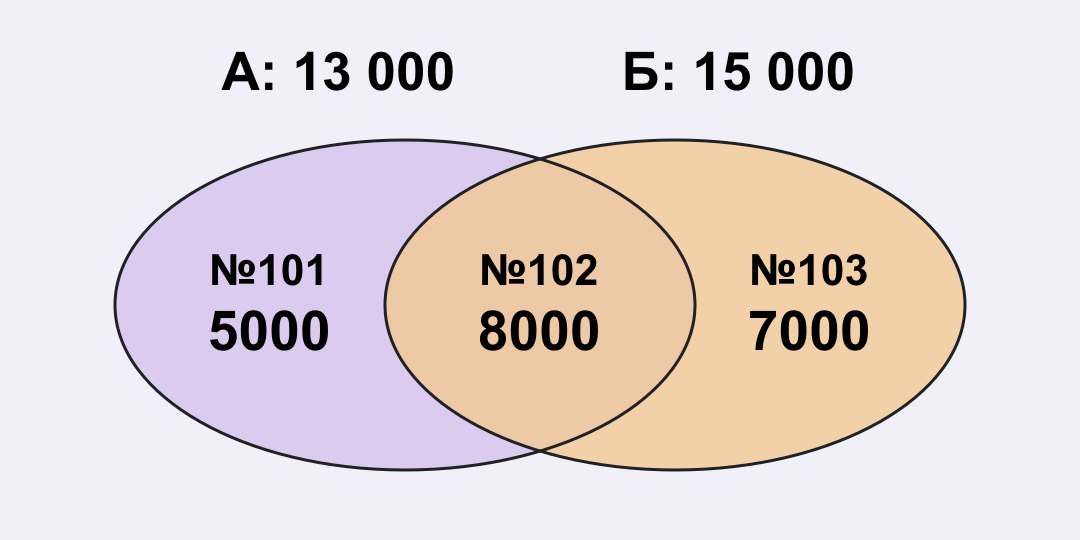
Заказ №101 на 5000 ₽ пришёл после рекламы в поиске. Заказ №102 на 8000 ₽ покупатель сделал после двух переходов: сначала из поиска, затем из рекламы в социальной сети. Заказ №103 на 7000 ₽ связан только с рекламой в соцсети. Обе площадки в нашем примере засчитывают себе целиком покупку после своего рекламного перехода.

В поисковом кабинете оказываются заказы №101 и №102: 5000 + 8000 = 13 000 ₽. В кабинете соцсети заказы №102 и №103: 8000 + 7000 = 15 000 ₽. При сложении получается четыре записи о продажах и 28 000 ₽ выручки. Но магазин выполнил три заказа на 20 000 ₽. Лишние 8000 ₽ появились из второй копии заказа №102.

Заказ №102 на 8000 рублей встречается в двух отчётах, а в общей выручке учитывается один раз
А: поиск, Б: соцсеть. Заказ №102 попал в оба отчёта, но в общей базе остаётся одна строка с его выручкой.

Пусть реклама в поиске стоила 2000 ₽, а в соцсети 3000 ₽. Общие расходы составили 5000 ₽. ROAS показывает, сколько рублей выбранной выручки приходится на один рубль рекламных расходов. Простое сложение кабинетов обещает 28 000 / 5000 = 5,6×. После удаления повтора получается 20 000 / 5000 = 4×.

Расходы сложились правильно, выручка посчиталась дважды. На каждый рекламный рубль в общем отчёте приходится четыре рубля учтённой выручки. Это ещё не четыре рубля прибыли и не доказательство, что без рекламы магазин потерял бы все 20 000 ₽.

Для своего расчёта можно открыть калькулятор ROAS: ввести 20 000 ₽ выручки и 5000 ₽ расходов. Поле валовой маржи нужно для отдельной оценки окупаемости: оно показывает, какая доля выручки остаётся после переменных затрат до рекламы. Переменные затраты возникают вместе с продажей, например это стоимость товара, упаковки и комиссии с заказа. На само отношение 4× эта доля не влияет. Калькулятор делит введённые суммы, поэтому убрать повторные заказы нужно до ввода.

Почему обе площадки засчитали одну покупку

Атрибуцией называют правило, по которому покупку связывают с рекламным контактом. Человек нажал на объявление, а потом купил товар. Система нашла эту связь и записала результат в отчёт. Правило также задаёт, какие контакты подходят и сколько времени может пройти от контакта до покупки.

Этот промежуток называют окном атрибуции. Допустим, в отчёте учитывают покупку в течение семи дней после клика. Покупка на пятый день подходит под правило, на восьмой уже нет. Семь дней здесь учебное условие: сроки и правила нужно смотреть в своём кабинете.

Некоторые отчёты учитывают и просмотр объявления без клика. Человек увидел рекламу, позже сам открыл магазин и оплатил заказ. Если система связывает эти события и разрешает такой зачёт, покупка попадёт в рекламный результат. В отчёте появляется связь с показом, хотя покупатель не нажимал на объявление.

У разных площадок собственные сведения о рекламных контактах и собственные правила. Поисковая система может видеть свой переход перед заказом №102, а соцсеть свой. Каждая нашла основание включить покупку. Даже одинаковый срок после клика сам по себе не заставит независимые кабинеты договориться, кому оставить заказ.

Две записи ещё не означают, что площадка сломалась: отчёты описывают пересекающиеся наборы покупок. Чтобы получить общую выручку, понадобится список самих заказов.

Как собрать выручку без повторов

Начните с системы, где магазин хранит состояние заказов, оплаты и возвраты. Для небольшого проекта это может быть выгрузка из панели магазина. В ней создайте одну строку на заказ: номер, дату, сумму, статус и сумму возврата. Рядом можно записать, какие рекламные источники удалось связать с этой покупкой.

В нашем примере в первой строке будет №101, 5000 ₽ и поиск. Во второй №102, 8000 ₽ и два источника. В третьей №103, 7000 ₽ и соцсеть. У заказа №102 две рекламные связи, но сумма в общем столбце выручки одна. Такое удаление повторного счёта называют дедупликацией.

Сопоставляйте покупки по устойчивому номеру заказа. Одинаковая сумма в одну минуту ещё не означает повтор: два человека могут одновременно купить одинаковый товар. Если номера в разных системах записаны по-разному, сначала проверьте их соответствие.

Здесь легко перепутать две задачи. Первая возникает, когда сайт дважды отправил в одну систему сообщение об одной покупке, например после повторного открытия страницы подтверждения заказа. Такой технический повтор исправляют в настройке передачи событий и их распознавания. Вторая возникает, когда два разных кабинета по одному разу засчитали себе один заказ. Правильная отправка номера внутри каждого кабинета сама по себе не убирает пересечение между ними.

Не каждый рекламный отчёт позволяет получить перечень заказов с номерами. Часть результатов бывает доступна только общими суммами, часть связей система оценивает расчётным способом. Если подробностей нет, из двух итоговых чисел нельзя восстановить точное пересечение. Тогда общую сумму покупок берут из своей базы, а суммы кабинетов сохраняют отдельно. Недостающие связи честно остаются неизвестными.

Перед сложением зафиксируйте границы отчёта. Например, выполненные и оплаченные заказы с 1 по 30 июня, суммы в рублях после известных возвратов. Используйте одну дату отбора заказов и одну дату, на которую обновлены их статусы. Расходы подбирайте для тех же рекламных каналов и согласованного периода.

Простой вариант отчёта за июнь: июньские покупки и июньские расходы. Он описывает соотношение сумм месяца, но не окупаемость именно июньских кликов: часть покупок могла прийти после майской рекламы. Если проверяете результат майских кликов, соберите связанные с ними покупки за заранее выбранное окно, в том числе июньские, и сопоставьте с расходами на эти клики. Это два разных отчёта, смешивать их строки нельзя.

Ещё одно условие: в общую рекламную выручку попадают только заказы, которые вы относите к выбранной рекламе по своему правилу. Если вместо них взять все продажи магазина, включая покупателей без установленной рекламной связи, получится отношение всей выручки к рекламному бюджету. Такой показатель можно наблюдать, но он отвечает на более широкий вопрос. В учебном примере рекламная связь есть у всех трёх заказов, поэтому эти две суммы совпали.
Кому оставить общий заказ

После очистки известно, сколько магазин продал. Для отчёта по каналам остаётся выбрать, как распределить общие заказы. Одно прозрачное правило: вся сумма покупки достаётся последнему зафиксированному платному переходу перед ней. Это удобный способ учёта, если такие переходы доступны; считать его доказательством заслуги последней рекламы нельзя.

Применим правило к заказу №102. Покупатель сначала перешёл из поиска, затем из соцсети, поэтому 8000 ₽ в общей таблице относятся к соцсети. Поиск получает 5000 ₽ выручки и ROAS 5000 / 2000 = 2,5×. Соцсеть получает 15 000 ₽ и ROAS 15 000 / 3000 = 5×. Их распределённая выручка снова складывается в 20 000 ₽.

Если выбрать первый зафиксированный платный переход, заказ №102 достанется поиску. Тогда поиск получит 13 000 ₽ и 6,5×, а соцсеть 7000 ₽ и примерно 2,33×. Покупатель ничего нового не купил, реклама ничего дополнительно не потратила. Изменилось правило подписи выручки, и лидер по ROAS поменялся.

Можно распределить сумму заказа между контактами, сохранив её общий размер. Но делить пополам суммы двух кабинетов нельзя: в примере 28 000 / 2 = 14 000 ₽. Такой приём вместе с дублем урежет и заказы, которые встретились только один раз.

Проверка возвратом делает правило ещё нагляднее. Допустим, заказ №102 на 8000 ₽ полностью вернули. В общей базе его выручка после возврата становится нулевой, а №101 и №103 сохраняют свои суммы. Остаётся 12 000 ₽, поэтому общий ROAS при прежних расходах равен 12 000 / 5000 = 2,4×. Корректировка относится к одному заказу, хотя сведения о ней могут потребовать обновления в нескольких отчётах. Рекламный расход после возврата никуда не исчезает.

Сколько продаж появилось благодаря рекламе

Распределение заказа отвечает на вопрос, какой источник записать рядом с покупкой. Для решения о бюджете нужен другой результат: сколько покупок не состоялось бы без проверяемой рекламы. Дополнительные продажи, появившиеся благодаря её воздействию, называют инкрементальными. Обычный список рекламных контактов не показывает, что сделал бы тот же человек, если бы объявления не было.

Представьте постоянного покупателя, который уже решил заказать корм для собаки. По пути он увидел рекламу магазина, нажал и оплатил привычный товар. Кабинет может обоснованно связать заказ с переходом по своему правилу. Но по этой цепочке нельзя узнать, повлияло ли объявление на решение купить. Возможно, повлияло на выбор магазина или срок покупки. Возможно, человек и так собирался вернуться.

Один из способов оценить добавленные продажи состоит в сравнении случайно сформированных групп. До показа рекламы подходящую аудиторию распределяют в экспериментальную группу, где кампания работает, и контрольную, где именно эту кампанию не показывают. Другие условия стараются сохранить одинаковыми. Случайное распределение нужно, чтобы заранее готовые купить люди не собрались преимущественно в одной группе.

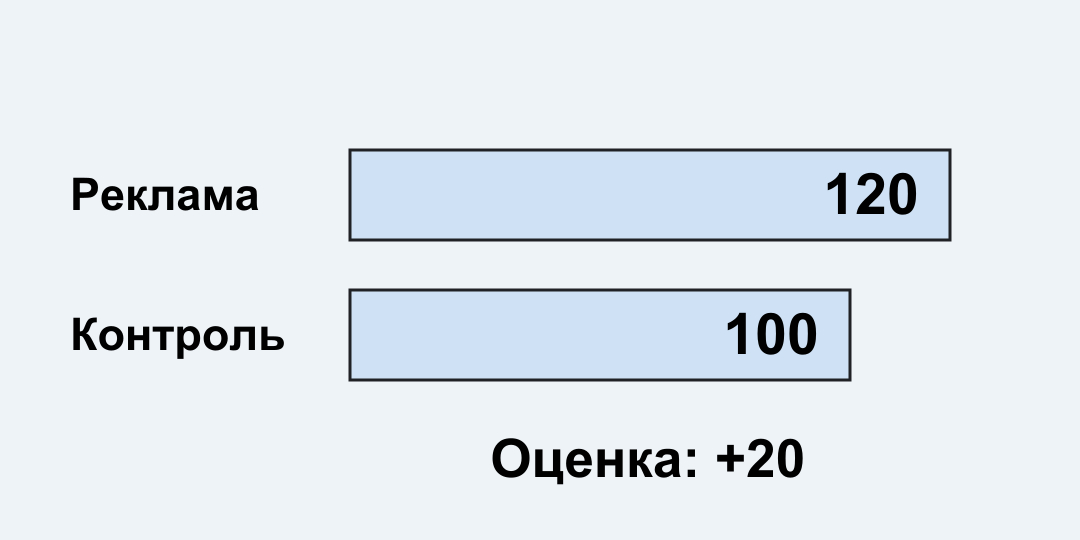
Возьмём отдельный учебный эксперимент. В каждой группе по 10 000 человек. За одинаковый срок экспериментальная группа сделала 120 заказов, контрольная 100. Каждый заказ в этом упрощённом примере стоит 5000 ₽, возвратов нет. Считаем все заказы людей из каждой группы по общей базе магазина, включая покупки без рекламного клика. Группы сохраняем такими, какими их назначили: не выбрасываем тех, кто был допущен к рекламе, но фактически её не увидел.

Разница составляет 120 − 100 = 20 заказов. Это оценка добавленных продаж для экспериментальной группы за выбранный срок. Выручка групп равна 600 000 и 500 000 ₽, разница 100 000 ₽. Если тестируемая реклама в экспериментальной группе стоила 50 000 ₽, отношение дополнительной выручки к этому расходу составляет 100 000 / 50 000 = 2×. Это расчёт по оценённому приросту, поэтому его нельзя подменять обычным кабинетным ROAS.

Две случайно сформированные группы по десять тысяч человек дали сто двадцать и сто заказов; разность служит оценкой прироста
Учебные числа показывают принцип сравнения. Оценка прироста в 20 заказов требует проверки точности, а номера «добавленных» покупок по ней определить нельзя.

По такому сравнению всё равно нельзя назвать номера двадцати «добавленных» заказов. Контрольная группа помогает оценить, сколько покупок произошло бы без кампании, но не раскрывает альтернативную судьбу каждого покупателя. А наблюдаемая разница ещё требует оценки точности: при повторении эксперимента покупки могут распределиться иначе.

Почему выключить рекламу на неделю недостаточно

Сравнение прошлой недели с текущей меняет сразу два условия: наличие рекламы и время. Вместе с ними могли измениться спрос, цены, наличие товара или действия конкурентов. Покупки после старой рекламы тоже могут прийти с задержкой. Поэтому падение продаж после выключения само по себе не сообщает величину рекламного эффекта.

Сравнить людей, которые увидели объявление, с теми, кто его не увидел, тоже недостаточно. Их исходная готовность купить может различаться. Посетителя, который положил товар в корзину и получил напоминание, нельзя автоматически сравнивать со случайным человеком, никогда не открывавшим магазин. В исследовании рекламных экспериментов на Facebook наблюдательные методы нередко расходились с результатами случайного разделения аудитории. [Gordon и соавторы, 2019]

Для рабочего эксперимента заранее определяют, какую кампанию проверяют, кого распределяют между группами, какие покупки считают и сколько ждут результат. Проверяют, не попадает ли тестируемая реклама в контрольную группу и достаточно ли заказов, чтобы отличить полезный эффект от случайного колебания. Если оценка слишком неточна, результат может не позволить ни подтвердить полезный прирост, ни исключить его. Это честный итог измерения.

Перед следующим обсуждением бюджета возьмите из отчёта несколько крупнейших заказов и проследите их номера до общей базы. Сначала должно сойтись количество покупок и денег. Затем рядом с выручкой по каналам запишите правило распределения. И только после этого решайте, какое рекламное воздействие нужно проверить экспериментом. Один порядок расчёта исправляет счёт, другой даёт основание менять бюджет.

Есть что добавить?

Напишите своё мнение, комментарий или предложение.