Аренда или ипотека: как сравнить расходы и накопления
Сравнивайте аренду и ипотеку по деньгам, которые останутся к одной дате при одинаковом бюджете. У покупателя это цена жилья за вычетом долга и расходов на продажу. У арендатора это сохранённый первый взнос и накопленная разница расходов. Одного сравнения платежей мало.
Евгений Буянов - автор статьи, основатель проекта, преподаватель МГУ имени М.В. Ломоносова.
Пятилетний пример покажет, как собрать такой расчёт и почему изменение будущей цены квартиры может перевернуть результат. Вместо прогноза рынка получится способ проверить собственные условия.
У семьи есть 2,1 млн ₽ сверх отдельного резерва. Она выбирает между покупкой квартиры за 5 млн ₽ и арендой похожей за 30 000 ₽ в месяц. Покупатель вносит 2 млн ₽, тратит ещё 100 000 ₽ на оформление и берёт 3 млн ₽ на 10 лет под условные 12% годовых. Платёж равный каждый месяц, без досрочного погашения.
Калькулятор ипотеки даёт платёж 43 041,28 ₽. Допустим, владение требует ещё 5000 ₽ в месяц на расходы, которых нет у арендатора: страхование, налог, содержание и ремонт. Здесь это заданная средняя сумма, её нужно заменить своей сметой. Одинаковые коммунальные платежи и расходы на жизнь из сравнения исключаем.
Общий бюджет на жильё и накопления составит 48 041,28 ₽ в месяц. Покупатель расходует его полностью. Арендатор платит 30 000 ₽ и откладывает оставшиеся 18 041,28 ₽ в конце каждого месяца. Начальные 2,1 млн ₽ у него тоже остаются в сбережениях.
Дальше считаем ровно пять лет. Аренда и расходы владельца не растут. Сбережения условно приносят 0,5% в месяц после налогов и расходов, весь доход остаётся на счёте. Это сценарий с постоянной доходностью, не обещание банковской ставки на пять лет. Налоговые вычеты и возможный налог при продаже жилья пока не включаем. Залог и комиссия при аренде в этом примере отсутствуют.
Что останется через пять лет
После 60 ипотечных платежей долг равен 1 934 922,94 ₽. Если квартира по-прежнему стоит 5 млн ₽, собственный капитал в ней составляет примерно 3,065 млн ₽. Но превратить всю эту сумму в деньги бесплатно не получится: в примере продажа требует 2% цены, то есть 100 000 ₽.
У арендатора начальная сумма и ежемесячные пополнения вырастают примерно до 4,091 млн ₽. Для проверки в калькуляторе вклада задайте 2 100 000 ₽, 60 месяцев, 6% годовых, ежемесячную капитализацию и пополнение 18 041,28 ₽ в конце месяца. В этой модели 6% годовых означают 0,5% за месяц. Калькулятор сам не рассчитывает налоги: чистую условную ставку мы задали заранее.
На общей дате, ₽
Покупка
Аренда
Жильё или сбережения
5 000 000
4 091 326
Долг банку
1 934 923
0
Расходы на продажу
100 000
0
Остаётся после расчётов
2 965 077
4 091 326
При этих условиях аренда с накоплением оставляет примерно на 1,126 млн ₽ больше. Это результат конкретных ставок, цены жилья и дисциплины пополнений. Если разницу каждый месяц тратить, у арендатора получится другой итог. Если владельцу доступны дополнительные вычеты, их нужно добавить отдельными поступлениями в соответствующие даты.
Платёж по ипотеке не целиком является расходом
В первом платеже нашего примера 30 000 ₽ уходят на проценты, а 13 041,28 ₽ уменьшают долг. Проценты оплачивают пользование чужими деньгами. Погашенная часть кредита увеличивает долю стоимости квартиры, которая остаётся владельцу после расчёта с банком.
Поэтому неправильно сравнить всю сумму ипотечных платежей с арендой и назвать разницу потерей. В покупательском варианте появляется актив. Столь же неверно считать покупку бесплатной только потому, что квартира остаётся семье: проценты, ремонт, налоги и расходы на сделки тоже оплачены деньгами.
Начальный взнос нельзя посчитать дважды. В нашем сравнении он уже превратился в часть квартиры и учтён через её стоимость минус долг. Прибавлять к этой разнице ещё 2 млн ₽ первого взноса не нужно. У арендатора те же деньги остаются на счёте и учитываются там.
Проверьте сценарии, которые меняют вывод
Предположим, через пять лет квартиру удастся продать за 6,5 млн ₽. После 2% расходов на продажу и того же остатка кредита останется около 4,435 млн ₽. Теперь покупка опережает сбережения арендатора примерно на 344 000 ₽. Мы изменили только одну предпосылку, а победитель сменился.
Это не прогноз роста. Важно проверить несколько цен, включая снижение. Аналогично пересчитайте аренду после возможного повышения платы и сбережения при меньшей доходности. Бюро финансовой защиты потребителей США отдельно обращает внимание на чувствительность таких сравнений к будущим условиям, расходы ремонта и риск скорого переезда. Эти принципы сравнения полезны независимо от валюты; местные налоги и правила сделки проверяют отдельно.
Добавляйте реальные разовые расходы в момент оплаты. Ремонт сразу после покупки уменьшает свободные деньги владельца; комиссия агенту при аренде уменьшает сбережения арендатора. Возвратный залог не равен безвозвратному расходу: он временно недоступен, а при возврате снова пополняет деньги. Одно и то же поступление нельзя одновременно оставить на счёте и потратить на ремонт.
Если покупаете в браке, отдельно оцените распределение имущественного вычета между супругами. Возможный возврат НДФЛ входит в сравнение тогда, когда его действительно можно получить, а не автоматически в день покупки.
При какой цене квартиры варианты сравняются
Вместо угадывания победителя можно найти порог. В нашем исходном примере у арендатора через пять лет около 4 091 326 ₽. У покупателя ещё остаётся долг примерно 1 934 923 ₽, а продажа забирает 2% цены. Чтобы после расчётов осталось столько же, цена квартиры за вычетом этих 2% должна покрыть и долг, и сбережения второго варианта.
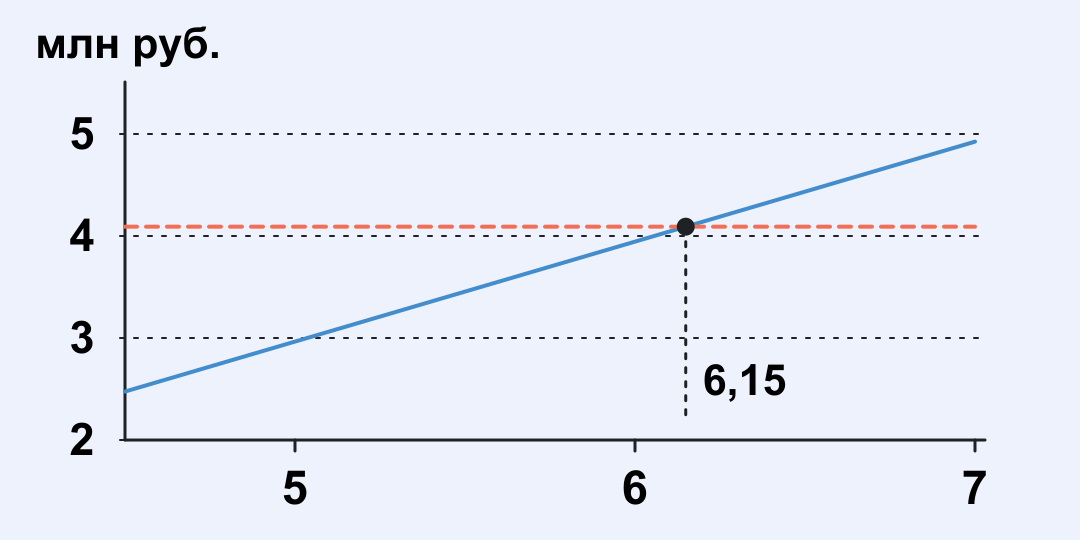
Сложим 4 091 326 ₽ и 1 934 923 ₽, затем разделим на 0,98. Получится примерно 6 149 234 ₽. При цене продажи около 6,15 млн ₽ оба варианта дают одинаковые деньги на выбранную дату. Это примерно на 23% выше исходных 5 млн ₽ за весь пятилетний период, а не годовая доходность квартиры.
Порог не является прогнозом рынка или гарантией продажи. Он отвечает на более узкий вопрос: насколько должна измениться цена при остальных принятых условиях, чтобы покупка догнала аренду с накоплением. Если семья считает такой сценарий маловероятным, расчёт не становится бесполезным. Наоборот, становится ясно, на какое предположение опирается решение.
Это также не цена, при которой покупатель просто «вернул все вложенные деньги». Мы сравниваем два способа распорядиться одинаковым стартовым капиталом и бюджетом, поэтому учитываем альтернативные накопления арендатора. Для другой задачи нужен другой порог.
По горизонтали цена продажи квартиры, по вертикали деньги после расчётов, обе шкалы в миллионах рублей. Синяя линия относится к покупке, коралловый пунктир к аренде с накоплением. Порог около 6,15 млн ₽ относится к исходному сценарию без роста аренды.
Если аренда повышается каждый год
Изменим одну предпосылку: после каждых 12 месяцев аренда повышается на условные 5%, впервые с 13-го месяца. Общий месячный бюджет 48 041,28 ₽, доходность сбережений и покупательский вариант оставим прежними. Тогда арендатор откладывает всё меньше: примерно 18 041 ₽ в месяц в первый год, 16 541 ₽ во второй, 14 966 ₽ в третий, 13 313 ₽ в четвёртый и 11 576 ₽ в пятый.
При пополнениях в конце месяца сбережения через пять лет составят около 3 884 747 ₽. Порог цены продажи квартиры уменьшится примерно до 5 938 439 ₽. Повышение аренды приблизило результаты, хотя при неизменной цене квартиры 5 млн ₽ покупка в этой модели всё ещё не выигрывает.
Пять процентов здесь заданы автором для проверки чувствительности. Это не прогноз и не обязательное правило индексации договора. В своём расчёте подставьте даты и условия, которые готовы рассматривать. Если плата когда-нибудь превысит общий бюджет, нельзя продолжать рисовать положительные пополнения: придётся уменьшать другие расходы, использовать накопления или менять условия жилья.
В калькуляторе с одним постоянным пополнением такой сценарий следует считать по этапам: отдельно каждый год, перенося накопленную сумму дальше и меняя взнос. Подстановка среднего взноса за пять лет не полностью повторит последовательность, потому что ранние деньги успевают заработать больше поздних.
Финансовый результат ещё нужно примерить к жизни
Запишите три вещи: сколько лет собираетесь жить в квартире, какой ежемесячный бюджет выдержите и при каких ценах результат меняется. Если покупка выигрывает только при быстром росте недвижимости, решение опирается прежде всего на этот прогноз.
Затем оцените то, что трудно перевести в рубли: возможность переезда, ремонт под себя, устойчивость платежей и доступность денег при потере дохода. Таблица помогает увидеть цену этих преимуществ. Она не выбирает за семью, насколько важен свой дом.
Есть что добавить?
Напишите своё мнение, комментарий или предложение.