Деньги на ремонт понадобятся через два месяца: с чего начать
Представьте, что у вас есть 600 000 ₽. Точная дата ремонта пока неизвестна, но в ближайшие месяцы может потребоваться около 200 000 ₽. Положить всю сумму на один длинный вклад рискованно: если подрядчик попросит аванс раньше срока, придётся смотреть условия частичного снятия или досрочного закрытия. Держать все деньги без срока тоже не обязательно. Можно разбить сумму на три самостоятельных вклада по 200 000 ₽ и назначить им разные даты окончания.
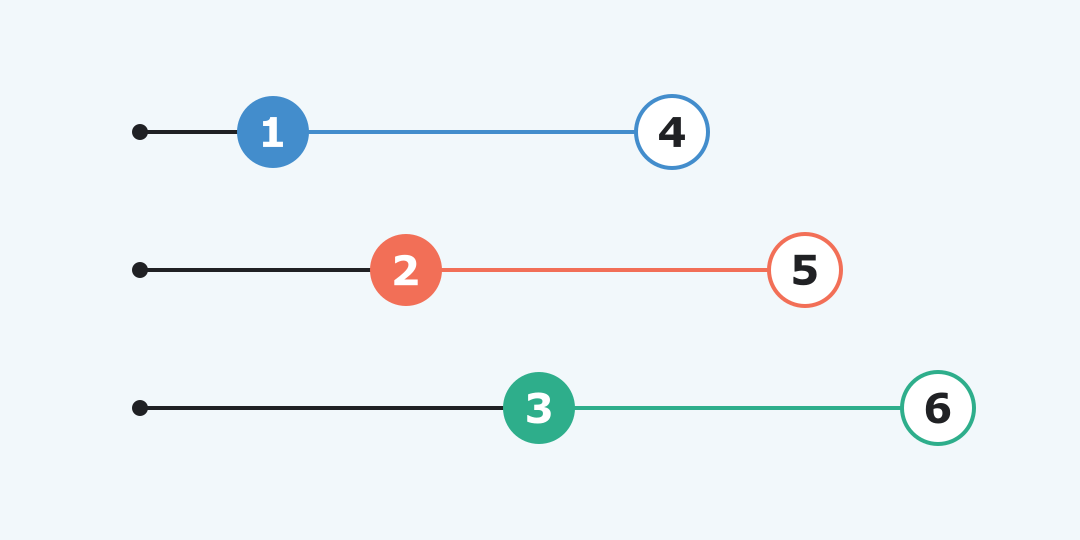
Идея лесенки состоит в расписании, а не в особой банковской программе. Первый вклад закончится примерно через месяц, второй через два, третий через три. Когда деньги первого вернутся, проверьте, нужны ли они сейчас. Если нет, откройте на них новый трёхмесячный вклад. После завершения второго сделайте то же самое, затем после третьего. При каждом продлении вы снова выбираете по действующим условиям банка, а не автоматически получаете прежнюю ставку.
Через первые три месяца схема войдёт в ритм: один из трёх вкладов будет заканчиваться примерно раз в месяц. В календаре появятся даты, когда можно забрать именно эту часть суммы, сохранив договоры по двум другим частям. Нельзя, однако, взять из любого вклада 200 000 ₽ в произвольный день без проверки условий. Если деньги могут понадобиться уже завтра, нужен отдельный доступный резерв, а не только лесенка.
Сроки «один, два, три месяца» здесь учебные. В конкретном банке может не быть вклада на месяц или на два; короткий продукт может принимать более крупную начальную сумму или давать другую ставку. Начните с того, какие сроки и минимальные суммы действительно доступны, и лишь потом делите капитал. Три части удобны для примера, но не становятся правилом для всех.