Сколько нужно накопить, чтобы жить на проценты с учётом инфляции
Если вам нужно 80 000 ₽ в месяц, а чистая доходность капитала составляет 10% годовых при инфляции 6%, для сохранения покупательной способности потребуется примерно 25,44 млн ₽. Простое деление годовых расходов на ставку дало бы всего 9,6 млн ₽, но такой капитал оплачивает расходы первого года и постепенно дешевеет в реальном выражении.
Евгений Буянов - автор статьи, основатель проекта, преподаватель МГУ имени М.В. Ломоносова.
Ниже разберём два разных вопроса: сколько денег хватит на ближайший год и какой капитал в постоянной математической модели способен финансировать индексируемые расходы. Затем проверим три сценария, учтём комиссию и налог, сравним вклад с рыночным портфелем и переведём итоговую сумму в план накоплений.
Фраза «жить на проценты» скрывает несколько разных задач.
Первая: получить нужную сумму в ближайшие двенадцать месяцев. Если капитал равен 8 млн ₽, а гарантированная ставка на один год составляет 12% без налога и комиссии, начисление действительно будет равно 960 000 ₽. Это 80 000 ₽ в среднем на месяц.
Вторая: каждый год покупать примерно тот же набор товаров и услуг, не расходуя сам капитал. Тогда расходы должны расти вслед за ценами. При инфляции 6% сегодняшние 960 000 ₽ превращаются в 1 017 600 ₽ через год. Если продолжать забирать весь номинальный процент, покупательная способность накоплений будет снижаться.
Третья: прожить на накопления заданное число лет и постепенно потратить основную сумму. Для неё капитал может быть меньше, чем для бессрочного сохранения, но к концу срока он по плану приблизится к нулю.
Перед формулой ответьте на два вопроса: нужно ли сохранять капитал в сегодняшних ценах и на какой срок рассчитаны выплаты. Без этого одно число будет выглядеть точным, но решит не вашу задачу.
Годовые расходы являются числителем
Начнём с понятной части. При расходах 80 000 ₽ в месяц за год требуется:
80 000 × 12 = 960 000 ₽.
Если есть пенсия, аренда или другой устойчивый доход, из расходов можно вычесть только ту часть, которую он действительно покрывает. Например, при гарантированном доходе 20 000 ₽ в месяц капиталу остаётся финансировать 60 000 ₽:
(80 000 − 20 000) × 12 = 720 000 ₽ в год.
Не вычитайте разовые подработки или ожидаемые дивиденды как гарантированную сумму. Их удобнее проверить отдельным сценарием.
Дальше будем использовать 960 000 ₽ в сегодняшних ценах. Это означает, что через несколько лет рублёвая сумма расходов изменится, а её покупательная способность должна остаться примерно той же.
Номинальная и реальная доходность отвечают на разные вопросы
Номинальная доходность показывает, на сколько рублей вырос капитал. Реальная показывает, выросло ли количество товаров и услуг, которое на эти деньги можно купить.
Пусть чистая номинальная доходность после комиссии и налога равна 10%, а цены выросли на 6%. Капитал умножился на 1,10, цены на 1,06. Чтобы получить изменение покупательной способности, нужно разделить эти множители:
реальная доходность = 1,10 ÷ 1,06 − 1 ≈ 0,037736.
То есть точная реальная доходность равна примерно 3,7736%.
Простое вычитание 10% − 6% = 4% удобно для быстрой оценки, но оно неточно. Разница кажется небольшой, пока не переводишь её в размер капитала: при расходах 960 000 ₽ ответ отличается более чем на миллион рублей.
Чтобы проверить собственный сценарий, используйте калькулятор реальной доходности. В поле номинальной ставки вводите уже чистую эффективную доходность после применимых комиссий и налогов, а не рекламную ставку продукта. Поставьте срок один год или возьмите годовую строку результата: пятилетний итог отвечает на другой вопрос.
Формула капитала для бессрочных расходов
В постоянной модели, где реальная доходность положительна, реальная часть годового дохода направляется на расходы в конце года, а инфляционная часть остаётся в капитале, целевая сумма равна:
капитал = годовые расходы ÷ реальная доходность.
Для нашего примера:
960 000 ÷ 0,037736 ≈ 25 440 000 ₽.
Проверка первого года выглядит так. Капитал 25,44 млн ₽ при чистой ставке 10% приносит 2,544 млн ₽ номинального дохода. Чтобы сохранить покупательную способность капитала при инфляции 6%, около 1,5264 млн ₽ нужно оставить внутри. Остаётся примерно 1,0176 млн ₽. Это как раз сегодняшние 960 000 ₽, увеличенные на 6% к следующему году.
Формула предполагает, что введённые доходность и инфляция повторяются бесконечно. В жизни так не бывает. Поэтому 25,44 млн ₽ – результат сценария, а не обещание, что этой суммы всегда достаточно.
Если чистая реальная доходность равна нулю или отрицательна, конечного капитала для бессрочных индексируемых расходов в этой модели нет. Доход не успевает восстанавливать покупательную способность после снятия.
Номинальные проценты делятся на две части: расходы и сумму, которая остаётся в капитале, чтобы компенсировать рост цен.
Три сценария показывают чувствительность ответа
Оставим инфляцию равной 6% и изменим только чистую номинальную доходность.
Чистая номинальная доходность
Точная реальная доходность
Капитал для 960 000 ₽ в год
12%
5,6604%
16,96 млн ₽
10%
3,7736%
25,44 млн ₽
8%
1,8868%
50,88 млн ₽
Снижение чистой ставки с 10 до 8% не увеличивает цель на одну пятую. Требуемый капитал удваивается, потому что реальный запас над инфляцией уменьшается примерно вдвое.
Именно поэтому один оптимистичный сценарий опасен. Запишите хотя бы три: базовый, более благоприятный и стрессовый. Меняйте не только доходность, но и инфляцию. Если цель перестаёт работать при небольшом изменении входных данных, запас слишком мал или расходы слишком велики для выбранной модели.
Если капитал можно тратить, расчёт будет другим
Не всем нужно сохранять основную сумму бессрочно. Если капитал должен покрывать расходы 30 лет и к концу срока может быть израсходован, применяется формула текущей стоимости выплат:
K = W × [1 − (1 + r)^−n] ÷ r,
где W – годовые расходы, r – реальная доходность, n – число лет.
При расходах 960 000 ₽, реальной доходности 3% и сроке 30 лет получится около 18,82 млн ₽. Для бессрочного сохранения покупательной способности при тех же 3% понадобилось бы 32 млн ₽.
Меньшая сумма здесь не означает более выгодный способ. Разница возникает потому, что во втором случае вы финансируете расходы и доходом, и постепенным расходованием капитала. Нужен отдельный запас на более долгую жизнь, крупные непредвиденные траты и годы с худшей доходностью.
Комиссию лучше считать по механике договора
Фраза «доходность 10%, комиссия 1%» не всегда означает чистые 9%. Допустим, активы сначала выросли на 10%, а затем управляющий удержал 1% от всей стоимости. Чистый множитель равен:
1,10 × 0,99 = 1,089.
Чистая номинальная доходность составляет 8,9%. При инфляции 6% реальная доходность равна:
1,089 ÷ 1,06 − 1 ≈ 2,7358%.
Тогда капитал для 960 000 ₽ в год составит около 35,09 млн ₽. Устная оценка 10% − 1% − 6% = 3% дала бы 32 млн ₽ и занизила цель примерно на 3,09 млн ₽.
Комиссия может взиматься с активов, с дохода, фиксированной суммой или несколькими способами сразу. Сначала получите чистый годовой множитель по условиям продукта, затем сравнивайте его с инфляцией.
Налог по вкладу нельзя свести к ставке 13% от всех процентов
В России налогом облагается не сумма вклада, а часть процентного дохода сверх необлагаемого минимума. ФНС суммирует учитываемые проценты по российским банкам за календарный год. Минимум равен одному миллиону рублей, умноженному на максимальную ключевую ставку Банка России, действовавшую на первое число любого месяца этого года. Точный порядок и исключения описывает ФНС.
Из-за этого будущий налог нельзя надёжно получить одним постоянным процентом от ставки вклада. Он зависит от года выплаты, ключевой ставки, суммы процентов по всем банкам и других относящихся к шкале доходов. Для длинных вкладов с выплатой в конце срока действует отдельный порядок распределения минимума.
Практический способ такой: сначала посчитайте ожидаемые проценты по условиям договора в калькуляторе вклада, затем отдельно определите налог по актуальным правилам ФНС и переведите результат в чистую доходность. Сам калькулятор вклада налог не вычитает.
Не закрепляйте расчёт за текущим необлагаемым минимумом на десятилетия. Он меняется вместе с ключевой ставкой и законодательством.
Вклад даёт договорную ставку только на свой срок
Вклад позволяет заранее узнать порядок начисления до даты окончания договора. Но ставка на один год не превращается в пожизненную ставку. После окончания придётся открыть новый вклад на условиях, которые будут действовать тогда. Это риск реинвестирования.
Крупную сумму также нельзя оценивать только по проценту. Нужно проверить лимит страхового возмещения в одном банке, условия досрочного расторжения, периодичность выплаты и ставку при автопролонгации. Банк России объясняет различия и действующие лимиты в справке о вкладах.
Поэтому сценарий «12% навсегда» годится как арифметический пример, но не как план. Для плана добавьте вариант, в котором после первого срока ставка снизилась.
У рыночного портфеля средняя доходность не превращается в ровный процент
Стоимость облигаций, акций и фондов меняется. Средняя долгосрочная доходность не гарантирует, что в каждом году можно снять одну и ту же сумму без последствий.
Представим капитал 20 млн ₽ и снятие 960 000 ₽ в конце года. Возьмём один набор доходностей: −20%, +25%, +10% и +5%.
Если падение случится первым, после четырёх снятий останется около 18,64 млн ₽. Если те же результаты идут в обратном порядке и падение происходит последним, останется около 19,36 млн ₽. Разница равна 718 800 ₽, хотя набор процентов один и тот же.
Причина проста: после раннего убытка расходы приходится снимать из уменьшившегося капитала. Последующее восстановление применяется уже к меньшей базе. Это называют риском последовательности доходностей.
Такая модель требует диапазона результатов, денежного резерва и правил уменьшения расходов после плохого года. Универсального безопасного процента снятия для любого портфеля, срока и человека нет.
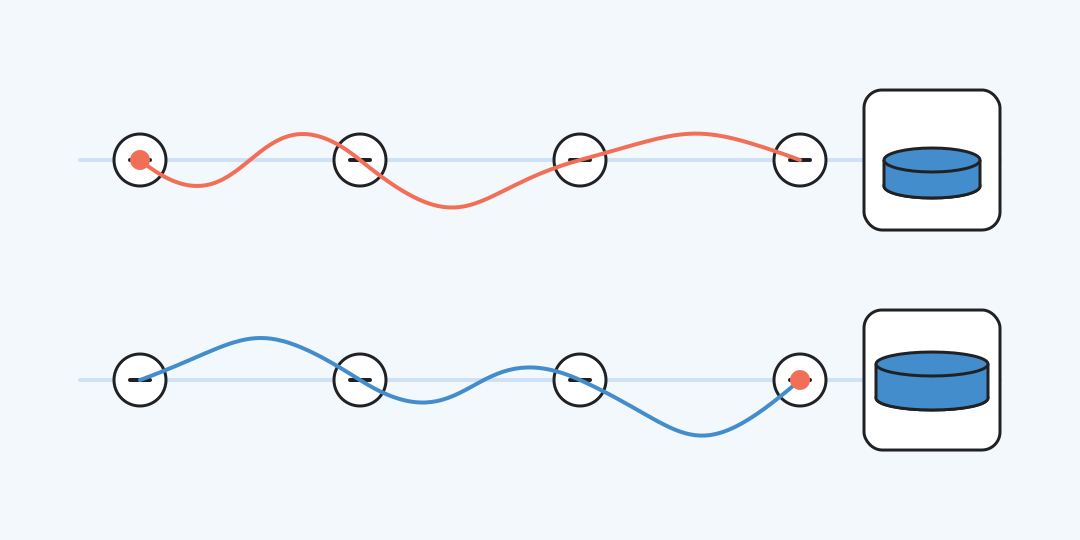
При регулярных снятиях порядок доходностей влияет на итог: раннее падение уменьшает базу для последующего восстановления.
Переведите найденную цель в план накоплений
Допустим, базовый расчёт дал 25,44 млн ₽. Теперь это не абстрактная мечта, а сумма, которую можно подставить в калькулятор цели накоплений.
Выберите один из двух режимов. Если известен ежемесячный взнос, калькулятор найдёт срок до цели. Если дата уже задана, он найдёт минимальный одинаковый взнос. В обоих режимах укажите накопленную сумму и ожидаемую ставку на этапе накопления. Модель использует фиксированную ставку, ежемесячную капитализацию и взносы в конце месяца, поэтому для долгого горизонта проверьте несколько сценариев.
Не подменяйте ставкой накопления будущую ставку снятия. Пока вы пополняете счёт, падение рынка действует иначе, чем в период, когда из портфеля регулярно забирают деньги.
Чек-лист перед окончательным числом
Запишите среднемесячные расходы в сегодняшних ценах и добавьте редкие годовые траты.
Вычтите только устойчивые доходы, которые действительно продолжатся.
Выберите горизонт: бессрочно или конкретное число лет.
Решите, можно ли тратить основную сумму.
Получите чистую доходность после комиссии и применимого налога.
Рассчитайте точную реальную доходность через отношение множителей.
Проверьте базовый и стрессовый сценарии.
Для вклада учтите окончание срока и лимит страхования, для портфеля – колебания и порядок доходностей.
Пересматривайте расчёт, когда меняются расходы, налоги или условия продукта.
Ответ «сколько нужно накопить» начинается с расходов, но сильнее всего зависит от небольшого зазора между чистой доходностью и инфляцией. Чем меньше этот зазор, тем чувствительнее цель к любой ошибке. Поэтому полезнее получить диапазон и план действий, чем одно красивое число из текущей рекламной ставки.
Есть что добавить?
Напишите своё мнение, комментарий или предложение.