Стоит ли закрывать вклад досрочно ради более высокой ставки

Переход на новый вклад выгоден, если к дате окончания старого договора денег станет больше, чем при его сохранении. Сначала узнайте сумму, которую банк вернёт при досрочном закрытии, затем посчитайте доход нового вклада за оставшееся время. Сравнивать только две годовые ставки нельзя: ранний возврат может лишить вас части уже начисленных процентов.

Стоит ли закрывать вклад досрочно ради более высокой ставки

Ниже есть полный расчёт, порог новой ставки и способ повторить сравнение на своих цифрах. Он поможет отличить заметную выгоду от ситуации, где ради нескольких рублей придётся закрыть хороший договор.

В статье вы узнаете:

Сначала узнайте, сколько банк вернёт сегодня

Представьте вклад, который должен закончиться через восемь месяцев. За это время на рынке появились предложения с более высокой ставкой. Кажется логичным перевести деньги, но для этого старый вклад придётся закрыть. Банк может пересчитать доход за уже прошедшие месяцы по другой ставке. Вклад, который «успел заработать» 20 000 ₽ в вашей голове, на счёте при закрытии может прибавить только десятки рублей.

У срочного вклада есть дата окончания и правила досрочного возврата. По статье 837 ГК РФ для обычного вклада гражданина банк должен выдать деньги по требованию; исключение касается сберегательного сертификата, который оформлен без права возврата по требованию. При раннем возврате проценты рассчитывают по ставке вклада до востребования, обычно гораздо более низкой ставке для денег без фиксированного срока, если договор не предусматривает другой размер. Это не означает, что каждый вклад теряет весь доход: некоторые договоры сохраняют часть процентов после определённого срока или устанавливают иную ставку. Поэтому начальная точка расчёта не «сколько уже начислено в приложении», а сколько банк фактически выдаст, если закрыть вклад в конкретный день.

Откройте договор или стандартную таблицу его условий. Найдите строку «Процентная ставка при досрочном возврате» и правила для уже выплаченных процентов. Если проценты ежемесячно приходили на карту, банк может учесть их при окончательном пересчёте; не прибавляйте эти деньги второй раз. Перед переводом суммы запросите у банка предварительный расчёт выплаты на выбранную дату. Строки о ставке при досрочном возврате, частичном снятии и продлении предусмотрены в Указании Банка России № 6150-У.

Пример: старая ставка 12%, новая 19%

Допустим, вы открыли вклад на 600 000 ₽ на 12 месяцев под 12% годовых. Проценты выплачиваются в конце срока, капитализации и пополнений нет. Прошло четыре месяца, осталось восемь. Появилось другое предложение: 19% годовых ровно на восемь месяцев. В старом договоре при досрочном закрытии весь прошедший период пересчитывают по 0,01% годовых. Все ставки и условия в примере вымышлены; месяцы для простоты считаем равными, налоги и дни перевода не учитываем.

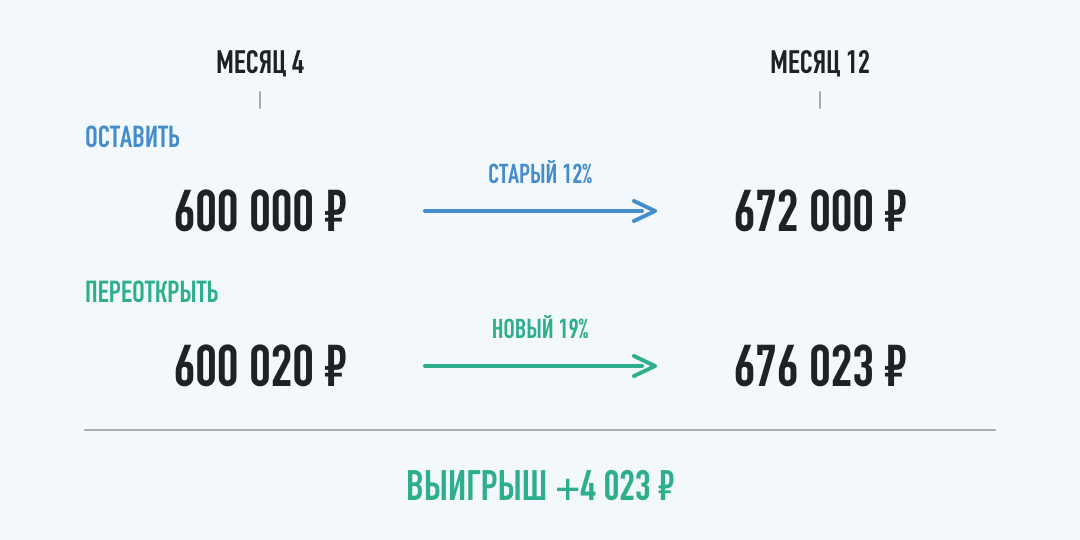
Если оставить старый вклад до конца, за год он принесёт 600 000 × 12% = 72 000 ₽. В назначенную дату вы получите 672 000 ₽.

При закрытии через четыре месяца по ставке 0,01% доход составит 600 000 × 0,01% × 4 / 12 = 20 ₽. Банк вернёт 600 020 ₽. По исходной ставке за эти четыре месяца набежали бы 24 000 ₽, но условия раннего возврата оставляют только 20 ₽. Разница 23 980 ₽ и есть цена разрыва договора в нашем примере. Это не отдельная комиссия: она уже отражена в меньшей сумме возврата, поэтому вычитать её второй раз нельзя.

Теперь вся полученная сумма сразу ложится на новый вклад на оставшиеся восемь месяцев. Без капитализации он даст 600 020 × 19% × 8 / 12 = 76 002,53 ₽. На дату окончания старого договора будет 676 022,53 ₽. Выигрыш от перехода составляет 676 022,53 − 672 000 = 4 022,53 ₽. Разница ставок на семь процентных пунктов выглядит крупной, а итоговая выгода в рублях гораздо скромнее: сначала новый вклад должен вернуть почти весь потерянный доход старого.

Два пути для 600 000 рублей к одной дате: оставить старый вклад и получить 672 000 рублей или закрыть через четыре месяца и получить 676 023 рубля после нового вклада
Одинаковая конечная дата показывает, сколько остаётся после досрочного пересчёта и нового вклада.

У этого вывода есть два важных условия. Новые 19% должны действовать именно на восемь месяцев и быть доступны для всей суммы без дополнительных продуктов. Деньги должны попасть на новый вклад без паузы; несколько дней без процентов уменьшат выигрыш. Если рекламные 19% предлагаются только на год, такой расчёт не доказывает выгоду на прежнюю конечную дату.

Найдите ставку, при которой переход хотя бы окупится

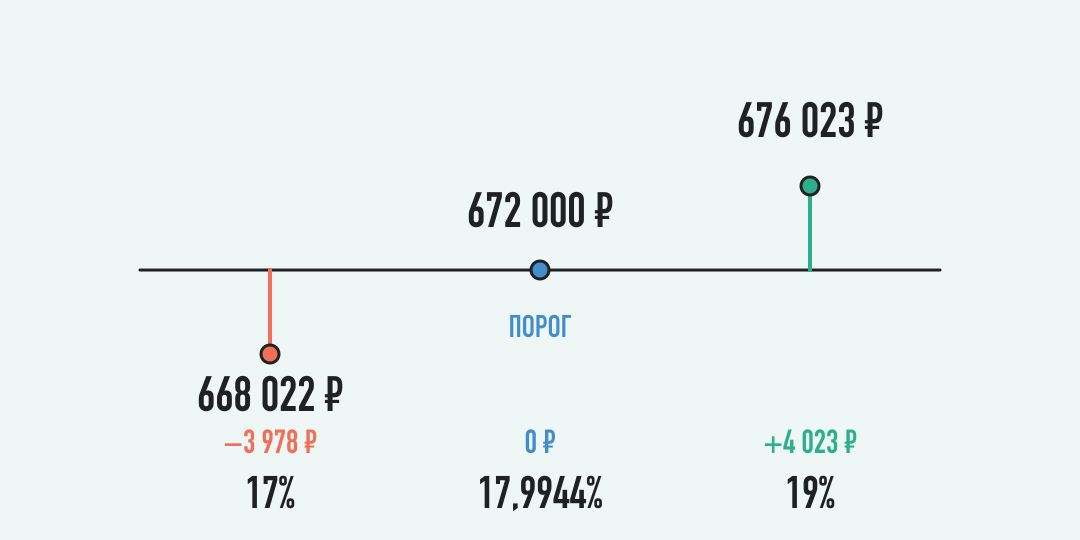
Пороговая ставка отвечает на простой вопрос: какая ставка нового вклада оставит вас с теми же 672 000 ₽ через восемь месяцев? До открытия нового вклада есть 600 020 ₽. Значит, ему нужно принести 71 980 ₽, или примерно 11,9963% за эти восемь месяцев. В пересчёте на годовую ставку без капитализации это около 17,9944% годовых.

Для простого вклада без капитализации разделите итог старого вклада на сумму досрочного возврата, вычтите единицу и переведите полученную долю за оставшийся срок в годовую ставку. Для восьми оставшихся месяцев её нужно умножить на 12 / 8. В нашем примере: (672 000 / 600 020 − 1) × 12 / 8 ≈ 0,179944, или 17,9944% годовых.

Если ставка нового восьмимесячного вклада равна 17%, итог составит около 668 022,27 ₽, то есть примерно на 3 977,73 ₽ меньше, чем при сохранении старого. При 19% получается уже посчитанный выигрыш около 4 023 ₽.

Сравнение итоговых сумм нового вклада при ставках 17, 17,9944 и 19 процентов годовых: порог 672 000 рублей совпадает с итогом старого вклада
Ниже 17,9944% переход проигрывает старому вкладу в учебном примере; выше этого порога появляется выгода до учёта дней перевода и условий банка.

Порог не является прогнозом и не превращает близкий к нему вариант в безопасную выгоду. Банковский расчёт идёт по календарным датам, а новый договор может содержать требования к минимальной сумме, подписке, «новым деньгам» или максимальной сумме под рекламную ставку. Если предложение едва выше порога, запросите точные итоговые суммы у обоих банков. Несколько дней без начисления способны съесть маленький запас.

Чем ближе конец старого вклада, тем дороже ошибка

Повторим ту же задачу при другом моменте закрытия. Пусть из двенадцати месяцев прошли уже одиннадцать. При сохранении старого договора итог всё ещё 672 000 ₽. При досрочном возврате по 0,01% банк выплатит около 600 055 ₽: заработанные по исходным 12% примерно 66 000 ₽ за одиннадцать месяцев не сохраняются по условиям этого примера.

Даже новая ставка 30% годовых на оставшийся месяц даст лишь 600 055 × (1 + 30% / 12) = 615 056,38 ₽ к прежней дате окончания. Чтобы сравняться с 672 000 ₽ всего за один месяц, нужна ставка около 143,88% годовых без капитализации. Такой результат не говорит, что досрочно закрывать вклад за месяц до конца нельзя при любых обстоятельствах. Он показывает цену конкретного условия о пересчёте. Если договор сохраняет проценты за полные месяцы, исходная сумма возврата и порог будут другими.

Есть и обратная ситуация: вклад открыт недавно или договор даёт льготное закрытие после определённой даты. Тогда накопленный доход, который можно потерять, меньше. Одной фразы «до конца осталось мало» недостаточно. Сначала возьмите сумму досрочного возврата из банка, затем посчитайте оставшийся срок.

Как сравнить варианты на своих цифрах

Запишите пять величин: дату конца старого вклада, его итоговую сумму при сохранении, дату возможного закрытия, сумму фактического досрочного возврата и условия нового предложения на период до даты конца старого вклада. Это основа сравнения. Можно заполнить такую строку на бумаге или в заметке телефона: «оставить: 672 000 ₽ к 1 сентября; закрыть и открыть: 676 023 ₽ к 1 сентября». Одинаковая дата помогает сразу увидеть, что именно сравнивается.

Если старый вклад без пополнений и капитализации, рассчитайте его результат в калькуляторе вклада: введите начальную сумму, полный срок и договорную ставку, выберите «Без капитализации». Полученная сумма относится к дате окончания. Для нового предложения сделайте отдельный расчёт: начальная сумма равна фактической выплате банка при досрочном закрытии, срок равен числу месяцев до той же даты, ставка равна условиям доступного предложения. Калькулятор показывает доход при заданных входных данных; он не рассчитывает штрафной пересчёт старого договора. Эту сумму надо взять из договора или предварительного расчёта банка и ввести вручную.

Если по старому вкладу проценты уже выплачивались на отдельную карту, решите, что сравниваете: весь накопленный капитал вместе с сохранёнными выплатами или только остаток на вкладе. Сохранённые выплаты учитывайте в обоих сценариях; если при закрытии банк удерживает часть ранее выплаченного, возьмите сумму возврата после удержания и не прибавляйте удержанное снова. Не выдавайте уже потраченные деньги за капитал, который всё ещё лежит в банке. При капитализации, пополнениях и ступенчатой ставке сравнение уже нельзя честно свести к одной короткой формуле: учитывайте каждый денежный поток и реальные даты.

Пять строк договора, которые меняют вывод

Досрочный пересчёт. Проверьте ставку до востребования или особую ставку при закрытии, даты льготного возврата и правило для уже выплаченных процентов. Если договор сохраняет доход только после определённой даты, закрытие за день до неё может оказаться особенно неудачным.

Ставка нового вклада. Посмотрите, действует ли она на всю сумму и весь нужный срок. Если первые два месяца ставка повышенная, а дальше обычная, считайте два периода. Нельзя восемь месяцев умножать на ставку, которая закончится через два.

Срок и зазор между договорами. Новый вклад должен закончиться не позже даты, выбранной для сравнения. Если перевод занимает время, добавьте дни без дохода. Для крупной суммы с маленьким преимуществом даже этот зазор может изменить решение.

Выплата и капитализация. Ставки с выплатой в конце и с ежемесячной капитализацией дают разные итоговые суммы. Сравнивайте именно деньги к выбранной дате, а не только номинальные проценты. Уже полученные на карту выплаты учитывайте отдельно.

Дополнительные условия. Проверьте, не требует ли повышенная ставка платной услуги, расходов по карте или статуса нового клиента. Включите реальную стоимость условий в сравнение. Особенно это важно, если ожидаемая выгода составляет всего несколько тысяч рублей.

Если банк предлагает частично снять деньги без изменения ставки на остаток, подумайте, нужно ли вообще закрывать весь договор. А если старая дата окончания уже близко, можно дождаться её и сравнить новые предложения без потери накопленного дохода. Это другое решение: будущую ставку нельзя знать заранее, зато старый договор доработает на своих условиях.
Короткий ответ на частые вопросы

Можно ли забрать вклад раньше срока? Для обычного срочного вклада гражданина банк обязан вернуть деньги по требованию. Особые правила есть для сберегательных сертификатов без права возврата по требованию. Доступность самих денег и сохранение обещанной доходности являются разными вопросами.

Всегда ли при закрытии теряются все проценты? Нет. По общему правилу при досрочном возврате срочного вклада проценты рассчитываются как по вкладу до востребования, но договор может устанавливать другой размер. Некоторые условия сохраняют доход за часть срока. Смотрите именно свой договор и расчёт банка на день закрытия.

Достаточно ли сравнить 12% и 19%? Нет. Проценты годовые, а в примере 19% работают только восемь месяцев. К тому же раннее закрытие уменьшает сумму, с которой стартует новый вклад. Нужны две итоговые суммы на одну дату.

Что делать, если новый вклад на год, а до конца старого осталось восемь месяцев? Сначала решите, когда вам понадобятся деньги. Если нужно сравнение через восемь месяцев, проверьте условия возврата нового вклада в этот момент. Его годовая рекламная ставка за полный год не подходит для расчёта восьмимесячного результата. Если готовы держать деньги дольше, сравните оба пути уже на новом общем горизонте и честно задайте, что произойдёт со старым вкладом после окончания.

Когда переход обычно не стоит хлопот? Когда ставка нового вклада ниже рассчитанного порога, выгода после точного расчёта слишком мала для возможного зазора между договорами или новые условия требуют затрат. Решение принимайте по рублям, доступности денег и тексту договора, а не по размеру рекламного процента.

Есть что добавить?

Напишите своё мнение, комментарий или предложение.