Как вести бюджет при нерегулярном доходе
При нерегулярном доходе ближайшие счета планируют из уже полученных денег, а крупные поступления распределяют между месяцами. Средний заработок не гарантирует, что денег хватит к дате оплаты.
При нерегулярном доходе ближайшие счета планируют из уже полученных денег, а крупные поступления распределяют между месяцами. Средний заработок не гарантирует, что денег хватит к дате оплаты.
На примере трёх месяцев видно, как назначить себе посильный бюджет, пережить слабый месяц и не потратить один и тот же резерв дважды.
В статье вы узнаете:
Допустим, Оля делает сайты на заказ. После рабочих расходов и отложенных налогов в апреле у неё осталось 120 000 ₽, в мае 30 000 ₽, в июне 60 000 ₽. На обычную жизнь она запланировала по 50 000 ₽ в месяц. В начале апреля свободных денег не было; для первого расчёта считаем, что оплаты приходят до счетов.
| Месяц | Доход на личные нужды | Остаток после расходов |
|---|---|---|
| Апрель | 120 000 ₽ | 70 000 ₽ |
| Май | 30 000 ₽ | 50 000 ₽ |
| Июнь | 60 000 ₽ | 60 000 ₽ |
В мае недостающие 20 000 ₽ пришли из апрельского остатка. Если бы Оля потратила все апрельские 120 000 ₽, хороший средний доход не помог бы оплатить май. За три месяца она заработала 210 000 ₽, но деньги пришли не тремя равными частями.
Рабочее правило такое: поступление становится деньгами на жизнь после того, как из него выделены рабочие расходы и налоги. А затем эта сумма получает назначение. Часть оплачивает текущий месяц, часть ждёт следующего. Остаток на карте ещё не равен свободной сумме на покупки.
Соберите обязательный месяц по выписке: жильё, коммунальные услуги, базовые продукты, лекарства, необходимый транспорт, связь и платежи по долгам. Рядом отдельно запишите расходы, которые можно уменьшить. Так станет понятно, где проходит необходимый минимум, а где выбранный уровень комфорта.
Сопоставьте этот месяц с историей доходов. Для сезонной работы полезно увидеть полный сезонный цикл, а не только три удачных месяца. Доход уже оплаченных заказов и обещанные будущие гонорары держите отдельно. Последние могут задержаться или не прийти.
Британская государственная служба MoneyHelper предлагает строить осторожный бюджет на основе слабого месяца. Но даже минимум прошлого года не является гарантией следующего. Если доход иногда равен нулю, нулём нельзя оплатить аренду: понадобится заранее накопленный запас либо другой источник денег.
Когда бюджет ведут вдвоём, нужно ещё договориться, как пополнять общий счёт при разных доходах. На отдельном примере разобрано, как разделить общие расходы пары и проверить остаток у каждого.
В примере 50 000 ₽ являются выбранным месячным бюджетом Оли, а не нормой для фрилансера. Если её обязательные расходы вырастут до 75 000 ₽, средних 70 000 ₽ уже не хватит. Перекладывание денег между счетами не исправит устойчивый недостаток дохода.
Даже месяц с положительным итогом может содержать день, когда платить нечем. Аренду в 25 000 ₽ нужно внести 10-го числа, а оплату проекта ожидают 25-го. Будущая выручка не закрывает сегодняшнее списание.
Сделайте календарь ближайших недель. На каждой дате укажите начальный доступный остаток, подтверждённые поступления и платежи. Остаток после одного события переносите к следующему. Такой подход лежит в основе календарного бюджета денежных поступлений и расходов CFPB.
Если в какой-то день получается минус, решение нужно принять до этой даты: оставить больше денег от предыдущей оплаты, обсудить график поступлений или перенести необязательную покупку. Перед переносом обязательного платежа проверьте условия договора и действующие правила, а при необходимости согласуйте новый срок. Запись в собственной таблице договор не меняет.
Для ожидаемого, но ещё не полученного гонорара проверьте второй вариант календаря: деньги приходят позже. Он покажет, сколько времени бюджет выдержит задержку.
Возьмём другой месяц Оли. На старте у неё 30 000 ₽, а после налогов и рабочих расходов ожидается гонорар 40 000 ₽. Оплата обещана на 10-е число. Счета распределены так: 25 000 ₽ нужно 5-го, ещё 10 000 ₽ 12-го, 5000 ₽ 20-го и 10 000 ₽ 28-го. Других операций в этом примере нет.
Если клиент заплатит вовремя, самый маленький остаток составит 5000 ₽ после первого счёта. В конце месяца останется 20 000 ₽. Теперь перенесём тот же гонорар на 25-е, сохранив все остальные условия.
| Дата и операция | Оплата 10-го | Оплата 25-го |
|---|---|---|
| Начало месяца | 30 000 ₽ | 30 000 ₽ |
| 5-е: расход 25 000 ₽ | 5000 ₽ | 5000 ₽ |
| 10-е: ожидаемая оплата | 45 000 ₽ | 5000 ₽ |
| 12-е: расход 10 000 ₽ | 35 000 ₽ | −5000 ₽ |
| 20-е: расход 5000 ₽ | 30 000 ₽ | −10 000 ₽ |
| 25-е: запоздавшая оплата | 30 000 ₽ | 30 000 ₽ |
| 28-е: расход 10 000 ₽ | 20 000 ₽ | 20 000 ₽ |
Отрицательные числа означают дефицит в плане: без дополнительных денег выполнить такой платёж не получится. Это не обещание, что дебетовый счёт автоматически даст уйти в минус. Итог месяца одинаковый, но во втором сценарии денег на два счёта вовремя нет.
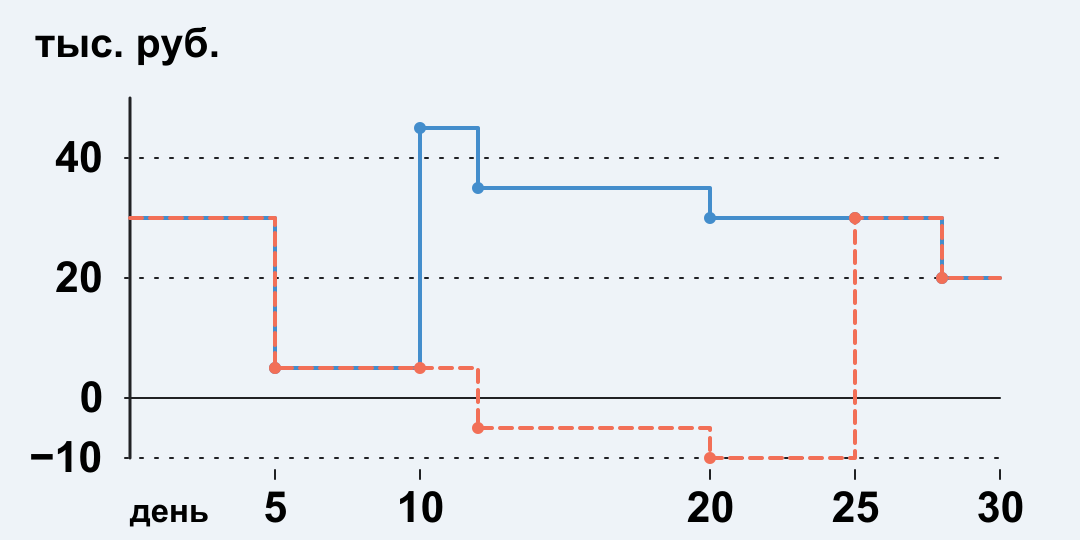
Для этой конкретной задержки нужно ещё 10 000 ₽ на старте. Тогда вместо плановых −10 000 ₽ в худший день получится ноль. Эти деньги не являются дополнительным расходом месяца: они позволяют дождаться поступления. Если заранее начать с 40 000 ₽, а остальные операции пройдут по второму сценарию, месяц закончится с 30 000 ₽.
Если клиент заплатит уже в следующем месяце, в пределах текущего останутся только 50 000 ₽ расходов и начальные 30 000 ₽. Дефицит достигнет 20 000 ₽. Запас 10 000 ₽, достаточный для перевода на 25-е число, теперь не покрывает весь промежуток.
Так можно подобрать резерв именно на задержки: сдвигать реальные поступления по календарю и смотреть на самое глубокое падение планового остатка. Универсальное число дней этот расчёт не заменяет. Для следующего месяца нужно продолжить календарь, а не считать, что после последней строки риск закончился.
Если запас восстанавливается после оплаты, он может постоянно покрывать повторяющуюся задержку. Но если расходы систематически превышают поступления и остаток уменьшается, одного резерва недостаточно. Тогда нужно пересмотреть доходы и расходы. Для сокращения ожидания проверьте сроки оплаты с клиентами, этапы работы и возможность согласовать предоплату. В бюджете учитывайте новые условия после того, как они согласованы, а не потому, что было бы удобно получить деньги раньше.
Деньги на следующий обычный месяц сглаживают колебания дохода. Накопления на известный платёж закрывают конкретную дату. Финансовая подушка помогает при непредвиденной потере дохода или срочной трате. Эти задачи можно учитывать на одном счёте, но каждой сумме нужно одно назначение.
У Оли к концу июня осталось 60 000 ₽. Если 50 000 ₽ уже отведены на июль, всю сумму нельзя одновременно записать как отдельную подушку. Иначе в двух строках плана будут одни и те же деньги.
Для известного расхода можно составить самостоятельный план. Например, через шесть месяцев нужны 24 000 ₽ на ежегодный платёж. Без начальных накоплений и процентов это 4000 ₽ в месяц. В калькуляторе накоплений на цель выберите взнос к сроку и ставку 0%. Получившийся взнос добавьте к месячному бюджету, а не считайте его уже оплаченным. Если таких расходов несколько и сроки различаются, распределите один доступный взнос между целями по датам.
Размер запаса на потерю дохода можно отдельно проверить в калькуляторе финансовой подушки. При обязательных расходах 50 000 ₽ сценарий на три месяца потребует 150 000 ₽. Три месяца здесь выбранный сценарий, а не достаточный срок для любого человека. Деньги, уже обещанные ближайшим счетам и целям, повторно в резерв не включайте.
После оплаты заказа сначала отделите то, что понадобится на работу и налоги. Затем проверьте ближайшие обязательные платежи, восстановите потраченный запас на слабые месяцы и внесите посильные суммы на цели. Только оставшуюся часть распределяйте на гибкие расходы.
Фиксированный перевод себе на жизнь удобен, когда для него уже есть деньги. Он не превращает нерегулярный заработок в гарантированный оклад. После нескольких слабых месяцев сумму перевода придётся пересмотреть.
Начать можно с ближайшей даты аренды. Откройте остатки на счетах, вычтите уже назначенные суммы и проверьте, хватает ли денег до следующего подтверждённого поступления. Такой короткий календарь полезнее аккуратного годового плана, в котором каждый клиент платит вовремя.
Напишите своё мнение, комментарий или предложение.